Questões de Concurso
Filtrar
21 Questões de concurso encontradas
Página 2 de 5
Questões por página:
Questões por página:
No final do ano de 2024 foram obtidas as seguintes informações sobre eventos contabilizados por uma empresa, com os valores
expressos em reais:
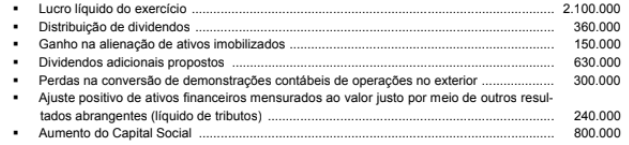
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Há casos em que a obrigação da entidade não está limitada à
quantia que ela concordou em contribuir para o fundo de pensão respectivo,
conforme a norma sobre benefícios a empregados. Assinale a opção que
apresente o caso em que a entidade tem uma obrigação legal ou construtiva que é
exemplo dessa circunstância.
Concurso:
UFPA
Disciplina:
Contabilidade Geral
De acordo com a NBC TG 27 (R4) – Ativo Imobilizado, são considerados como custos de um item do ativo
imobilizado
Sobre Depreciação, marcar C para as afirmativas Certas,
E para as Erradas e, após, assinalar a alternativa que
apresenta a sequência CORRETA:
(_) O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como mudança de estimativa contábil, segundo o Pronunciamento Técnico Contábil.
(_) Se o valor justo do ativo exceder o seu valor contábil, a depreciação não deve ser reconhecida.
(_) O valor residual de um ativo pode aumentar. A despesa de depreciação será zero enquanto o valor residual subsequente for igual ou superior ao seu valor contábil.
(_) O valor residual e a vida útil de um ativo são revisados pelo menos ao final de cada exercício e, se as expectativas diferirem das estimativas anteriores, a mudança deve ser contabilizada como mudança de estimativa contábil, segundo o Pronunciamento Técnico Contábil.
(_) Se o valor justo do ativo exceder o seu valor contábil, a depreciação não deve ser reconhecida.
(_) O valor residual de um ativo pode aumentar. A despesa de depreciação será zero enquanto o valor residual subsequente for igual ou superior ao seu valor contábil.
Disciplina:
Contabilidade Geral
No que se refere à contabilização de tributos, julgue o próximo item.
A diferença entre o valor contábil de um ativo ou passivo e a sua base fiscal que seja classificada como diferença temporária tributável deve ser reconhecida contabilmente como passivo fiscal diferido.
