Questões de Concurso
Filtrar
1.395 Questões de concurso encontradas
Página 42 de 279
Questões por página:
Questões por página:
Concurso:
Prefeitura de Bandeirante - SC
Disciplina:
Direito Tributário
A responsabilidade tributária é disciplinada pelo Código
Tributário Nacional, que estabelece regras específicas
para a imputação da obrigação de pagar tributo a pessoa
diversa daquela que realizou o fato gerador.
Considerando as modalidades de responsabilidade
tributária, analise as afirmativas a seguir.
I.A responsabilidade dos sócios-gerentes por débitos tributários da pessoa jurídica decorre automaticamente do vínculo societário, independentemente da prática de ato com excesso de poderes ou infração de Lei.
II.Na responsabilidade tributária por substituição, o dever de pagar o tributo recai sobre o substituto desde a ocorrência do fato gerador, sem que o contribuinte original figure na relação jurídica tributária como devedor.
III.A denúncia espontânea da infração, acompanhada do pagamento do tributo devido e dos juros de mora, exclui a responsabilidade pela multa, conforme o Artigo 138 do Código Tributário Nacional.
Está correto o que se afirma em:
I.A responsabilidade dos sócios-gerentes por débitos tributários da pessoa jurídica decorre automaticamente do vínculo societário, independentemente da prática de ato com excesso de poderes ou infração de Lei.
II.Na responsabilidade tributária por substituição, o dever de pagar o tributo recai sobre o substituto desde a ocorrência do fato gerador, sem que o contribuinte original figure na relação jurídica tributária como devedor.
III.A denúncia espontânea da infração, acompanhada do pagamento do tributo devido e dos juros de mora, exclui a responsabilidade pela multa, conforme o Artigo 138 do Código Tributário Nacional.
Está correto o que se afirma em:
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
Jorge e Samira, domiciliados em Feira de Santana/BA, eram casados pelo regime da separação consensual de bens e tiveram
3 filhos: Reginaldo, Débora e Francisco, todos eles domiciliados em Goiânia/GO.
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
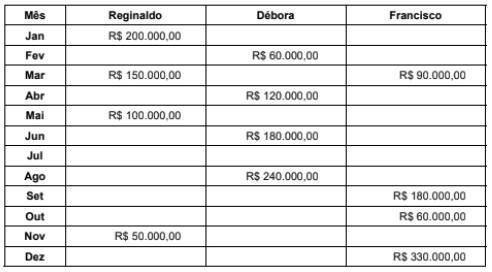
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
A LC nº 214/2025 define os fatos geradores do IBS e da CBS na importação, bem como as suas características. Conforme a
referida lei,
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
A LC no 214/2025 identifica tanto as pessoas e entidades que são contribuintes do IBS e da CBS, como as que não são contribuintes, exceto no caso de importarem algo diretamente do exterior. Todavia, dentre os listados como não contribuintes, alguns
podem optar por serem contribuintes, pelo regime regular, como é o caso, por exemplo,
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
Antônio, residente em Goiânia/GO, foi até a cidade de Goiás/GO, também conhecida como "Goiás Velha", para fazer compras
de produtos de consumo doméstico, para sua residência, na loja de Bernardo, seu amigo de longa data. Escolheu as mercadorias, passou no caixa, pagou as compras e as colocou em seu carro, para levar para casa. Chegando em casa, percebeu que
faltaram alguns itens que esqueceu de comprar. Ligou ao amigo Bernardo, que informou que tinha os itens e que poderia fazer a entrega na casa de Antônio, no dia seguinte, sem cobrar o frete. Antônio aceitou a gentileza, e fez a segunda compra, finalizando sua lista de compras da semana.
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, em vista dos fatos descritos, considera-se local da operação,
Para fins de incidência do IBS e CBS, nos termos da LC nº 214/2025, em vista dos fatos descritos, considera-se local da operação,
