Questões de Concurso
Filtrar
190 Questões de concurso encontradas
Página 3 de 38
Questões por página:
Questões por página:
Concurso:
Câmara de Apucarana - PR
Disciplina:
Contabilidade Geral
A empresa Esperança Ltda. realizou compra de
mercadorias para composição dos estoques, que
utiliza inventário permanente. O lançamento do
Imposto de Circulação de Mercadorias e Serviços
(ICMS) deve ser feito em uma conta de natureza:
Concurso:
Câmara de Apucarana - PR
Disciplina:
Contabilidade Geral
Analise os dados a seguir da empresa Samba
e Sertanejo Ltda., a qual realizou durante o mês de
junho de 2018:
I - Saldo de Caixa: R$ 620,00 II - Compra de mercadorias para revenda por R$ 240,00 dos quais 40% foram pagos ainda no mês de junho, e o saldo remanescente será liquidado apenas em julho de 2018. III - Venda de mercadorias à vista no mês de junho de 2018 por R$ 400,00 as quais lhe haviam custado R$ 240,00.
Após a contabilização das referidas operações no mês de junho de 2018, a conta de caixa apresentará o saldo de:
I - Saldo de Caixa: R$ 620,00 II - Compra de mercadorias para revenda por R$ 240,00 dos quais 40% foram pagos ainda no mês de junho, e o saldo remanescente será liquidado apenas em julho de 2018. III - Venda de mercadorias à vista no mês de junho de 2018 por R$ 400,00 as quais lhe haviam custado R$ 240,00.
Após a contabilização das referidas operações no mês de junho de 2018, a conta de caixa apresentará o saldo de:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma empresa comercial revendia três tipos de produtos. Em 31/12/2019 apurou a seguinte situação sobre
o estoque:
Produto Valor de aquisição Valor realizável líquido Produto A 92.000,00 89.000,00 Produto B 87.000,00 90.000,00 Produto C 54.000,00 52.000,00
Conforme o disposto na NBC TG 16 (R2) – Estoques, o ajuste ao valor de mercado deverá ser contabilizado. Considerando os dados apresentados, o registro do fato acarretará:
Produto Valor de aquisição Valor realizável líquido Produto A 92.000,00 89.000,00 Produto B 87.000,00 90.000,00 Produto C 54.000,00 52.000,00
Conforme o disposto na NBC TG 16 (R2) – Estoques, o ajuste ao valor de mercado deverá ser contabilizado. Considerando os dados apresentados, o registro do fato acarretará:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma Sociedade Empresária apresentou, em outubro de 2017, as seguintes informações relativas a
operações de compras e vendas de mercadorias realizadas no período:
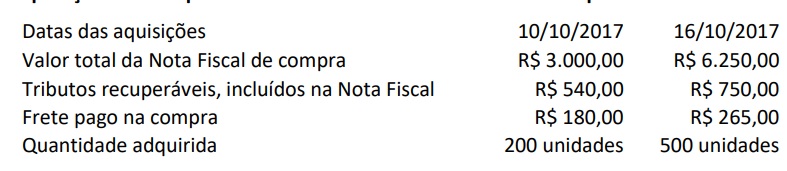
No final do mês de setembro/17, o saldo de mercadorias em estoque era igual a R$ 1.455,00, correspondente a 150 unidades. A única venda realizada no mês de outubro/17 ocorreu no dia 27/10/2017, quando foram vendidas 420 unidades. Considerando que a empresa utiliza o Método da Média Ponderada Móvel para avaliação de seus estoques, o Custo de Mercadorias Vendidas (CMV) no mês de outubro de 2017 foi de:
No final do mês de setembro/17, o saldo de mercadorias em estoque era igual a R$ 1.455,00, correspondente a 150 unidades. A única venda realizada no mês de outubro/17 ocorreu no dia 27/10/2017, quando foram vendidas 420 unidades. Considerando que a empresa utiliza o Método da Média Ponderada Móvel para avaliação de seus estoques, o Custo de Mercadorias Vendidas (CMV) no mês de outubro de 2017 foi de:
Concurso:
CBM-DF
Disciplina:
Contabilidade Geral
Julgue os itens a seguir, a respeito da Lei n.º 6.404/197 e suas alterações, da legislação complementar e dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC).
Uma empresa inserida em um contexto econômico inflacionário que faça o controle de estoque pelo método PEPS, comparativamente ao método UEPS, apurará o custo das mercadorias vendidas menor e, consequentemente, lucro maior.
Uma empresa inserida em um contexto econômico inflacionário que faça o controle de estoque pelo método PEPS, comparativamente ao método UEPS, apurará o custo das mercadorias vendidas menor e, consequentemente, lucro maior.
