Questões de Concurso
Filtrar
189 Questões de concurso encontradas
Página 14 de 38
Questões por página:
Sobre as demonstrações contábeis, julgue os itens abaixo e, em seguida, assinale a opção adequada.
I- No balanço patrimonial, os ativos de uma empresa devem ser iguais aos passivos e ao patrimônio líquido usados para comprar os ativos. Ambos estão listados em ordem crescente de liquidez.
II- Na demonstração do resultado, abaixo do lucro líquido, ou bottom line, as empresas, muitas vezes, relatam informações adicionais que resumem o lucro e o valor da empresa.
III- A finalidade geral das demonstrações financeiras é fornecer informações sobre a posição financeira, o desempenho financeiro e o fluxo de caixa de uma entidade que sejam úteis a uma ampla gama de usuários quando da tomada de decisões no campo da economia.
Está (ão) CORRETO (s)
A Demonstração de Resultado do Exercício é uma forma estruturada de se demonstrar como se compõe o resultado da entidade, isto é, é um critério de se organizarem as receitas obtidas e as despesas incorridas no período apurando-se o resultado do exercício. Considere as seguintes informações relativas à empresa Símbolo S.A.:
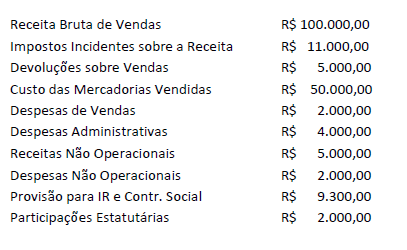
Considerando que o Capital Social é constituído por 10.000 ações, quais são, respectivamente, o resultado bruto e o lucro líquido por ação?
Qual foi o valor do Lucro/Prejuízo apurado no Resultado do Exercício do período de X6?
Informe o valor final das Despesas do Resultado do Exercício do período de X6
O pleno entendimento da situação contábil e financeira de qualquer empresa passa pela análise acurada de determinados documentos que contêm as informações necessárias à formulação de indicadores que subsidiem as decisões gerenciais a serem adotadas. Esses documentos são as demonstrações contábeis, ou seja, as que trazem em si as mais diversas informações econômico-financeiras. Assinale V para as afirmativas verdadeiras e F para as falsas.
( ) Balancete/balanço patrimonial. É a demonstração contábil do tipo balancete, conforme a legislação vigente, reflete a posição financeira em determinado momento e precisa ser elaborada e publicada periodicamente, normalmente no fim do ano ou de um período prefixado.
( ) Demonstração do resultado do semestre/exercício. As instituições precisam informar as alterações de caixa nos período considerados, classificando cada fluxo de caixa de acordo com sua proveniência, em atividades operacionais, investimentos e financiamentos.
( ) Demonstração de fluxos de caixa. É um documento que tem por finalidade a publicação e apresentação das receitas e despesas das instituições financeiras no atual semestre e no anterior, produzindo assim um resultado de lucro ou prejuízo, tal qual ocorre com as demonstrações de resultado de exercícios das sociedades anônimas.
( ) Demonstração das mutações do patrimônio líquido. Nesse documento, são apresentadas as variações positivas e negativas sofridas por contas, como as reservas de capital, os lucros a realizar, os lucros/prejuízos acumulados e as ações em tesouraria, por exemplo.
A alternativa que apresenta a sequência CORRETA é
