Questões de Concurso
Filtrar
189 Questões de concurso encontradas
Página 8 de 38
Questões por página:
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X0:
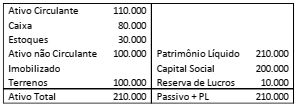
A sociedade empresária avaliava o estoque de acordo com o método PEPS (primeiro que entra, primeira que sai). No ano, os contadores constataram que a informação contábil seria mais relevante ao avaliar o estoque pelo método do custo médio ponderado móvel, procedendo com a modificação. Além disso, foi constatado que a conta Caixa não havia considerado a compra de estoques e foi realizado o reconhecimento contábil para ajustar o efeito no período em que a aplicação prática foi possível.
Assinale a opção que indica a demonstração contábil em que
deverão ser contabilizados, respectivamente, os efeitos
decorrentes da mudança do método de avaliação do estoque e
da diminuição na conta Caixa.
Uma organização da sociedade civil constituída sob a natureza jurídica de associação recebeu aporte de recursos oriundos de uma subvenção governamental para executar um projeto especificado no plano de trabalho, no prazo de dois anos, devendo observar a orientação da ITG 2002 (R1) - Entidade sem Finalidade de Lucros. As cláusulas contratuais estabelecem que a responsabilidade da organização será extinta com o julgamento da regularidade da prestação de contas final do projeto, que deverá ocorrer em até 60 dias após a sua conclusão. Se a prestação de contas final for julgada regular, o projeto, no todo, será incorporado ao patrimônio da organização, caso contrário, os recursos devem ser integralmente devolvidos. Ao final do primeiro ano de vigência do termo contratual, a organização havia executado 60% do projeto. A auditoria externa exigida pelo contrato qualificou sua opinião sobre as demonstrações contábeis da organização, do primeiro ano, porque entendeu que o valor corresponde aos 60% da execução do projeto deveria estar reconhecido no resultado, e a organização o manteve em conta específica do passivo. Não satisfeita com o posicionamento da auditoria externa, a Governança da associação contratou um perito contábil para emitir um parecer sobre o procedimento contábil.
Com base no enunciado, analise as alternativas a seguir e assinale a opção que corresponde
ao procedimento de escrituração orientado pela ITG 2002 (R1) sobre o assunto.
Sobre as Demonstrações Contábeis, a NBC TG 26 (R5) estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para seu conteúdo. Desse modo, com base na respectiva norma e nas demais Normas Brasileiras de Contabilidade relacionadas, julgue os itens a seguir e registre V, para as verdadeiras, e F, para as falsas:
(__) A Demonstração das Mutaç??es do Patrimônio Líquido deve incluir as mutações decorrentes do resultado líquido do período, dos outros resultados abrangentes e das transações com os proprietários realizadas na condição de proprietário.
(__) O resultado abrangente compreende todos os componentes da "Demonstração do Resultado" e da "Demonstração das Mutações do Patrimônio Líquido".
(__) Na Demonstração dos Fluxos de Caixa, as despesas devem ser apresentadas utilizando uma classificação baseada na sua natureza ou função, de forma detalhada, para melhor compreensão dos desembolsos da entidade.
(__) A participação de não controladores deve ser apresentada no Balanço Patrimonial, em grupo separado dentro do passivo não circulante, em função da sua natureza financeira e por representar obrigações da entidade perante terceiros.
Assinale a alternativa que apresenta a sequência correta:
