Questões de Concurso
Filtrar
62 Questões de concurso encontradas
Página 2 de 13
Questões por página:
Em 02/10/20X1, a Sociedade Empresária “A” adquiriu, em condições usuais e taxa de juros compostos condizentes ao mercado, um imóvel por meio de financiamento para ser liquidado em 6 prestações trimestrais, periódicas, iguais e postecipadas, com a primeira prestação após três meses da aquisição do imóvel, conforme tabela demonstrada a seguir:
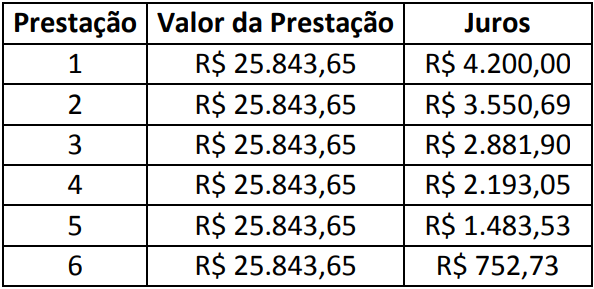
A Sociedade Empresária “A” manterá esse imóvel para uso no fornecimento de suas mercadorias e espera-se que ele
seja utilizado por mais de um período para geração de benefícios futuros e econômicos à entidade. Com base nas
informações apresentadas e, que a Sociedade Empresária “A”, no reconhecimento inicial, aplicou a Resolução CFC
nº 1.151, de 23 de janeiro de 2009 – Aprova a NBC TG 12 – Ajuste a valor presente, NBC TG 27 (R4) – Ativo
imobilizado e Lei nº 6.404/76 (Lei das SAs), assinale os lançamentos contábeis que refletem corretamente, em
02/10/20X1, o registro do imóvel, das prestações e dos juros no patrimônio da Sociedade Empresária “A”. Admita
que os juros estão embutidos no valor das prestações e que o exercício social da Sociedade Empresária “A” finda-se
em 31 de dezembro de cada ano. A Sociedade Empresária “A” considera que os lançamentos contábeis aludidos
anteriormente apresentam efeito relevante aos usuários das informações contábeis.
A Companhia Siderúrgica “A”, ao encerrar o exercício social de 20X1, apresentou o valor de R$ 2.750.000,00 referente ao lucro atribuível aos titulares de suas ações ordinárias. Com o objetivo de mensurar o resultado básico por ação no exercício social de 20X1, a Companhia Siderúrgica “A” levantou os seguintes dados sobre suas ações ordinárias:
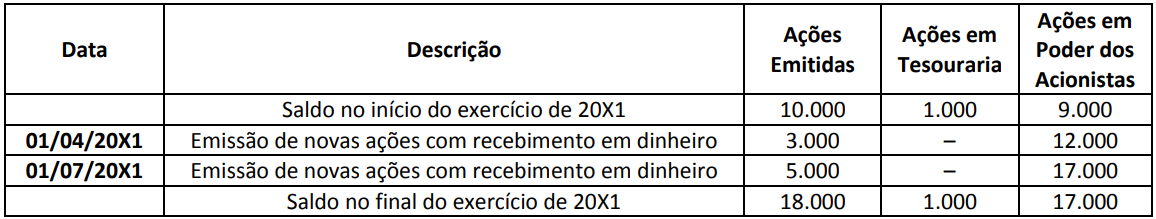
Com base somente nas informações apresentadas e considerando a NBC TG 41 (R2) – Resultado por ação, assinale a
alternativa que evidencia o valor mais próximo do resultado básico por ação atribuível aos titulares de ações
ordinárias da Sociedade Empresária “A” no encerramento do exercício social de 20X1. Considere o exercício social de
20X1 com 365 dias e que ações em tesouraria são instrumentos patrimoniais readquiridos e mantidos pela própria
entidade.
Para avaliar se a entidade controla o recurso no presente, deve ser observada a existência dos seguintes indicadores de controle:
I. Propriedade legal;
II. Acesso ao recurso ou a capacidade de negar ou restringir o acesso a esses;
III. Meios que assegurem que o recurso seja utilizado para alcançar os seus objetivos;
IV. A inexistência de direito legítimo ao potencial de serviços ou à capacidade para gerar os benefícios econômicos advindos do recurso.
Dos itens acima:
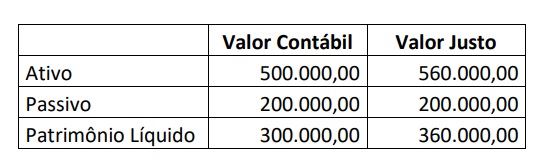
Considerando os dados apresentados, assinale a alternativa correta.
