Questões de Concurso
Filtrar
433 Questões de concurso encontradas
Página 16 de 87
Questões por página:
Questões por página:
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
mostrar texto associado
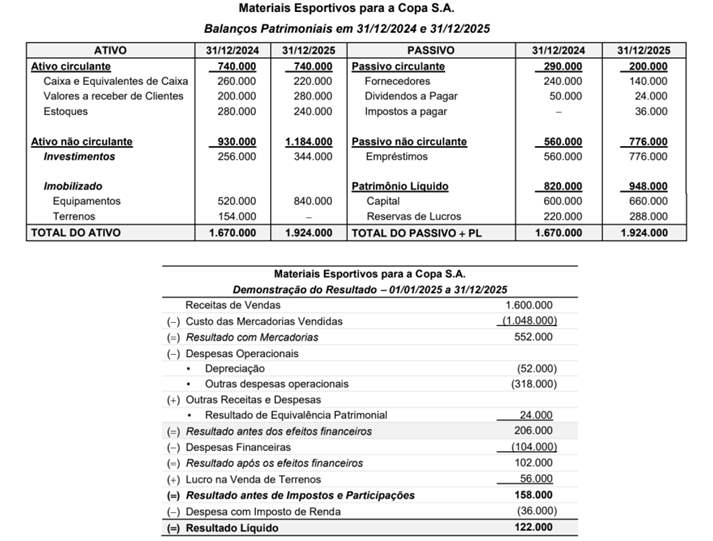
O valor correspondente ao Caixa das Atividades de Financiamento gerado pela empresa Materiais Esportivos para a Copa S.A.
no ano de 2025 foi, em reais:
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
O Balanço Patrimonial de 31/12/2023 da empresa Todos na Copa S.A. apresentava o Patrimônio Líquido registrado pelo valor de
R$ 200.000.000. O valor justo líquido dos ativos e passivos identificáveis da empresa era, nessa data, R$ 250.000.000 e foi obtido
por laudo de avaliação de empresa externa, sendo que a diferença entre o valor contabilizado e o valor justo se refere a um terreno
que havia sido adquirido pela empresa em 2018.
A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle.
Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Prejuízo do ano de 2024: R$ 20.000.000
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000
Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial individual da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,
A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle.
Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Prejuízo do ano de 2024: R$ 20.000.000
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000
Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial individual da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,
Em 15/04/2026, uma entidade adquiriu um veículo por R$ 80.000
para pagamento após 24 meses.
Caso o veículo tivesse sido adquirido à vista, a entidade teria pagado R$ 78.000.
Assinale a opção que indica a variação nos elementos patrimoniais na equação básica da Contabilidade, no momento da compra.
Caso o veículo tivesse sido adquirido à vista, a entidade teria pagado R$ 78.000.
Assinale a opção que indica a variação nos elementos patrimoniais na equação básica da Contabilidade, no momento da compra.
Em 31/12/2025, uma entidade apresentava os seguintes saldos em
seu Balanço Patrimonial:
• Disponibilidades: R$ 20.000; • Terrenos: R$ 80.000; e • Capital Social: R$ 100.000.
Em 05/01/2026, a entidade vendeu o terreno por R$ 90.000 à vista. Na data, foi acordado que a entidade iria desocupar o terreno somente em 05/02/2026, sendo que nessa mesma data o comprador assumiria o controle do ativo.
Em suas demonstrações contábeis, a entidade considerou a venda realizada em janeiro, contrariando o Regime de Competência.
Ao analisar o Balanço Patrimonial mensal, em 31/01/2026, constatou-se que está(ão) superavaliado(s)
• Disponibilidades: R$ 20.000; • Terrenos: R$ 80.000; e • Capital Social: R$ 100.000.
Em 05/01/2026, a entidade vendeu o terreno por R$ 90.000 à vista. Na data, foi acordado que a entidade iria desocupar o terreno somente em 05/02/2026, sendo que nessa mesma data o comprador assumiria o controle do ativo.
Em suas demonstrações contábeis, a entidade considerou a venda realizada em janeiro, contrariando o Regime de Competência.
Ao analisar o Balanço Patrimonial mensal, em 31/01/2026, constatou-se que está(ão) superavaliado(s)
Concurso:
UNEAL - Universidade Estadual de Alagoas
Disciplina:
Contabilidade Geral
Quanto ao balanço patrimonial das entidades estatais não dependentes, julgue o item subsequente.
As contas gastos com emissões de ações e ações em tesouraria são redutoras dos direitos residuais dos acionistas e cotistas nos ativos líquidos da entidade.
