Filtrar
23 Questões de concurso encontradas
Página 1 de 5
Questões por página:
Acerca da modelagem estatística de dados, julgue o item a seguir.
Em regressões múltiplas, a presença de multicolinearidade perfeita melhora a precisão dos coeficientes, pois aumenta a informação disponível ao modelo.
Em relação à técnica de Bootstrap e suas aplicações em inferência estatística, julgue os itens a seguir:
I. A principal vantagem do Bootstrap é permitir estimar a distribuição amostral de uma estatística (ex.: média, mediana, coeficiente de correlação) sem assumir uma distribuição populacional específica, utilizando reamostragem com reposição a partir dos dados observados.
II. O Bootstrap reduz a necessidade de grandes amostras: com amostras muito pequenas (ex.: n = 5), o Bootstrap produz estimativas consistentes e não viesadas, mesmo quando a distribuição original é assimétrica.
III. O Bootstrap paramétrico assume uma forma paramétrica para a distribuição populacional (ex.: Normal) e reamostra a partir da distribuição estimada, enquanto o Bootstrap não paramétrico reamostra diretamente dos dados empíricos.
IV. O Bootstrap é computacionalmente mais eficiente que os métodos analíticos (ex.: fórmulas para erro padrão), pois requer apenas alguns segundos mesmo com milhões de reamostras, enquanto fórmulas analíticas exigem cálculos complexos e lentos.
V. O Bootstrap pode ser usado para construir intervalos de confiança (ex.: percentil, BCa), estimar viés de estimadores e calcular erros padrão, sendo especialmente útil quando a estatística de interesse não tem uma expressão analítica simples para sua variância.
Assinale a alternativa com a sequência CORRETA (V/F):
Em uma análise de desempenho institucional, um estatístico precisa comparar a dispersão de indicadores de produtividade entre departamentos com médias e escalas distintas. Ele utiliza inicialmente o desvio padrão amostral. Em relação às propriedades, limitações e relações do desvio padrão com outras medidas estatísticas, julgue os itens a seguir:
I. Se os dados de um departamento seguem uma distribuição assimétrica à direita, o desvio padrão é necessariamente maior do que o desvio médio absoluto (MAD), devido à maior ponderação dos desvios quadráticos.
II. O coeficiente de variação (CV) é uma medida adimensional que permite comparar dispersão entre variáveis com diferentes unidades, mas sua utilização é inadequada quando a média se aproxima de zero, independentemente da natureza dos dados.
III. Para uma amostra aleatória simples de uma população com variância finita, o desvio padrão amostral (com correção de Bessel) é um estimador não viesado do desvio padrão populacional.
IV. Se todos os valores de um indicador forem transformados por Y = ? + bX, com b > 0, o desvio padrão de Y é igual a b vezes o desvio padrão de X, independentemente do valor de ?.
V. Em qualquer distribuição com média finita e variância finita, a desigualdade de Chebyshev garante que a proporção de observações dentro de k desvios padrão da média é de pelo menos 1 ? 1/k2 , sendo essa uma cota superior para qualquer distribuição.
Assinale a alternativa com a sequência CORRETA (V/F):
Considere os seguintes estimadores para uma média populacional ? , baseados em uma amostra aleatória X1 ,X2 ,...,Xn , 12 n onde n>1 :
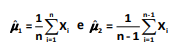
Assumindo que a variância populacional é finita, a respeito das propriedades de ?1 e ?2 , é INCORRETO afirmar que:
