Questões de Concurso
Filtrar
37 Questões de concurso encontradas
Página 5 de 8
Questões por página:
Questões por página:
Concurso:
Prefeitura de São Martinho - RS
Disciplina:
Contabilidade Geral
Relacione a Coluna 1 à Coluna 2, associando os eventos contábeis aos respectivos
efeitos patrimoniais predominantes.
Coluna 1 1. Constituição de provisão para crédito de liquidação duvidosa. 2. Recebimento de duplicata com incidência de juros por atraso. 3. Aquisição de mercadorias a prazo para revenda.
Coluna 2 ( ) Aumento simultâneo do ativo e do passivo exigível. ( ) Redução do patrimônio líquido decorrente de estimativa de perda. ( ) Aumento do patrimônio líquido associado à entrada de recursos financeiros.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Coluna 1 1. Constituição de provisão para crédito de liquidação duvidosa. 2. Recebimento de duplicata com incidência de juros por atraso. 3. Aquisição de mercadorias a prazo para revenda.
Coluna 2 ( ) Aumento simultâneo do ativo e do passivo exigível. ( ) Redução do patrimônio líquido decorrente de estimativa de perda. ( ) Aumento do patrimônio líquido associado à entrada de recursos financeiros.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Concurso:
Prefeitura de São Martinho - RS
Disciplina:
Contabilidade Geral
Sobre provisões e reservas, analise as assertivas a seguir:
I. Provisões representam obrigações presentes com estimativa confiável de valor.
II. Reservas de capital decorrem, entre outros casos, de ágio na emissão de ações.
III. A provisão para crédito de liquidação duvidosa tem como objetivo registrar perdas estimadas com inadimplência.
Quais estão corretas?
I. Provisões representam obrigações presentes com estimativa confiável de valor.
II. Reservas de capital decorrem, entre outros casos, de ágio na emissão de ações.
III. A provisão para crédito de liquidação duvidosa tem como objetivo registrar perdas estimadas com inadimplência.
Quais estão corretas?
Uma empresa estava respondendo a dois processos judiciais que foram evidenciados no Balanço Patrimonial de 31/12/2023.
as informações correspondentes são apresentadas na tabela a seguir:
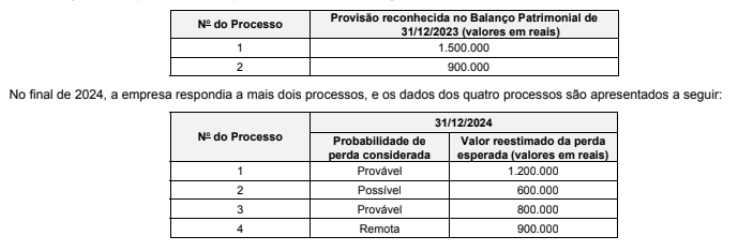
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
A empresa Só Arrendo S.A. necessitava de um equipamento de produção e realizou um contrato de arrendamento pelo prazo de
4 anos. O contrato foi iniciado em 31/12/2023, o equipamento começou a ser utilizado em 01/01/2024 e a empresa definiu sua
utilização por 8 anos. No final do prazo de utilização, o equipamento não terá valor para revenda (sucata) e a empresa estima que
incorrerá em gastos de R$ 740.000,00 para sua desmontagem e remoção. O contrato de arrendamento será pago em 4 parcelas
anuais, iguais e consecutivas de R$ 1.410.059,17 e a primeira parcela venceu em 31/12/2024. Sabendo-se que a taxa incremental
sobre empréstimos da empresa é 5,0% a.a., que corresponde a uma taxa de 48% acumulada no período de utilização do equipamento, e que o valor presente das parcelas do contrato era R$ 5.000.000,00, em 31/12/2023, é correto afirmar que a empresa
Só Arrendo S.A. reconheceu
A tabela a seguir apresenta as informações sobre os processos a que uma empresa respondia em 2024 e 2025. Estão disponíveis
os valores contabilizados em 2024 e as informações referentes aos vários processos quanto à probabilidade de perda e os valores
prováveis. Os valores estão expressos em reais.
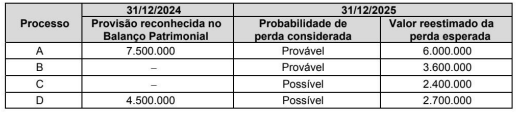
O impacto líquido reconhecido no resultado de 2025 e o saldo apresentado no Balanço Patrimonial de 31/12/2025 da empresa foram, respectivamente, com os valores expressos em reais:
O impacto líquido reconhecido no resultado de 2025 e o saldo apresentado no Balanço Patrimonial de 31/12/2025 da empresa foram, respectivamente, com os valores expressos em reais:
