Questões de Concurso
Filtrar
37 Questões de concurso encontradas
Página 7 de 8
Questões por página:
Na elaboração dos estudos técnicos de redução ao valor recuperável, a provisão deve ser constituída levando em consideração o histórico de perdas e os riscos de inadimplência, entre outros fatores, em relação aos ativos de qualquer natureza e origem. No estudo técnico, alguns procedimentos mínimos adicionais devem ser adotados e documentados. Acerca desses procedimentos mínimos, identifique os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. Conciliação de valores inadimplentes com os controles da tesouraria.
II. A revisão da metodologia no mínimo a cada período de reporte ou quando houver indicação de alteração nas características do negócio ou dos recebimentos.
III. A utilização de base de dados histórica que permita a verificação do histórico de perdas e dos riscos de inadimplência.
IV. A verificação quanto ao montante de redução ao valor recuperável que deverá corresponder à totalidade dos créditos vencidos há mais de 90 (noventa) dias, quando forem ressegurados.
A sequência correta é:
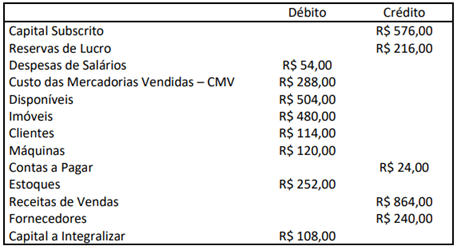
Considere que, durante o mês de dezembro de 2018, ocorreram os seguintes fatos contábeis:
1. integralização de R$ 32,00 em espécie, por um dos sócios;
2. compra de R$ 210,00 em mercadorias, sendo 30% à vista e o restante com o vencimento em quatro meses;
3. venda de mercadorias a ser recebida em quatro meses no valor de R$ 370,00. O CMV foi de R$ 175,00;
4. empréstimo a um dos sócios no valor de R$ 230,00 sem juros, a ser pago em 12/03/2019;
5. venda de mercadorias à vista pelo valor de R$ 410,00. O CMV foi de R$ 250,00; e,
6. reconhecimento da despesa de salário no valor de R$ 35,00. Valor será pago em 05/01/2019.
Após os lançamentos do mês de dezembro e do encerramento do exercício de 2018, desconsiderando a presença de impostos e depreciações, assinale, respectivamente, o total do Patrimônio Líquido; o total do Ativo; e, o saldo do Ativo não circulante.
• Capital subscrito = $ 1.900.000;
• Capital integralizado = $ 1.800.000;
• Reserva legal = $ 60.000;
• Reserva estatutária = $ 90.000; e,
• Reserva de contingência = $ 160.000.
Informações adicionais:
1. obteve um lucro líquido de $ 980.000 no ano de 2020;
2. integralizou o restante do capital já subscrito;
3. as retenções são: reserva legal e reserva estatutária (15% do lucro líquido do exercício após reserva legal). Adicionalmente, retém 20% do lucro líquido do exercício (após reservas anteriores) para expansão; e, 10% do lucro líquido do exercício (após reservas anteriores) para contingência;
4. distribuição de dividendos de 25% do lucro líquido; e,
5.todo o saldo remanescente destinado à constituição da reserva adicional de dividendos.
Considerando exclusivamente tais informações, o total do Patrimônio Líquido e o da reserva para contingência são, respectivamente:
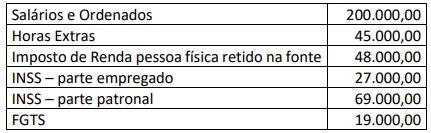
Considerando os dados fornecidos, o total de despesas da empresa com a folha de pagamento em setembro de 2021 corresponde a:
