Questões de Concurso
Filtrar
56 Questões de concurso encontradas
Página 7 de 12
Questões por página:
Questões por página:
Concurso:
UNEAL - Universidade Estadual de Alagoas
Disciplina:
Contabilidade Pública
O item a seguir apresenta uma situação hipotética seguida de uma assertiva a ser julgada acerca da mensuração de passivos no setor público.
Diante da condenação judicial de universidade pública, em 1.ª instância, ao pagamento de horas extras retroativas a um grupo de seguranças terceirizados, o procurador jurídico da instituição avaliou a perda como provável, e o montante exato devido foi calculado pelo setor de recursos humanos da instituição. Nesse caso, a universidade deve registrar uma provisão no passivo circulante.
Concurso:
Câmara de Ferreiros - PE
Disciplina:
Contabilidade Pública
Ao final do exercício, a equipe contábil discutia se
a mera expectativa de ocorrência de desembolso futuro
seria suficiente, por si só, para o reconhecimento contábil de uma provisão. Sobre o tema, assinale a alternativa
correta:
Concurso:
Prefeitura de Porto Velho - RO
Disciplina:
Contabilidade Pública
A Procuradoria-Geral do Município X enviou ao setor de
contabilidade geral da Secretaria de Economia relatório
atualizado sobre três grandes litígios judiciais movidos por
ex-servidores e prestadores de serviços contra o município.
A equipe de contabilidade foi instada a analisar o risco de perda e
a confiabilidade da mensuração de cada caso para realizar o
fechamento do balanço patrimonial, de acordo com o que se
segue.
- Processo 1: risco de perda avaliado como provável, podendo o valor do desembolso futuro ser estimado, com confiabilidade, em R$ 5.000.000.
- Processo 2: risco de perda avaliado como possível, sendo o valor estimado do impacto R$ 12.000.000.
- Processo 3: risco de perda avaliado como remoto, sendo o valor estimado do impacto R$ 8.000.000.
Considerando os critérios de reconhecimento e divulgação de provisões e passivos contingentes no setor público, assinale a opção correta em relação ao procedimento a ser adotado pela equipe da referida secretaria de economia.
Concurso:
TJ-CE
Disciplina:
Contabilidade Pública
Um ente público é réu em uma ação judicial trabalhista movida por um grupo de servidores. Com base na análise da equipe
jurídica, foram identificados três desfechos possíveis para a demanda:
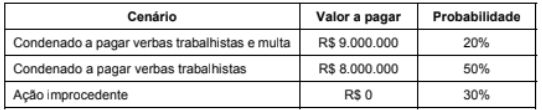
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
Concurso:
TJ-CE
Disciplina:
Contabilidade Pública
Os ativos contingentes cuja entrada de recursos seja considerada provável, de acordo com o Manual de Contabilidade Aplicada
ao Setor Público,
