Questões de Concurso
Filtrar
31 Questões de concurso encontradas
Página 3 de 7
Questões por página:
Questões por página:
A evolução do fluxo de caixa atuarial de receitas e despesas
previdenciárias, futuras, não descontadas pela meta atuarial,
positiva, de um plano de custeio (em R$ milhares), conforme os
anos de projeção indicados na tabela (t+1 a T), está apresentada
na tabela a seguir.
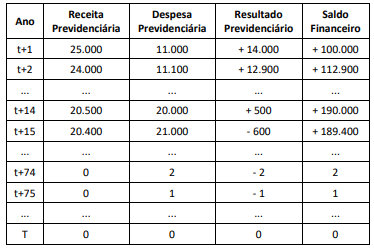
Assinale a opção que apresenta a única conclusão válida que se pode extrair desses números.
Assinale a opção que apresenta a única conclusão válida que se pode extrair desses números.
O Demonstrativo de Resultados da Avaliação Atuarial (DRAA) de
2026 detalha a evolução dos compromissos atuariais de um
regime próprio com plano de benefícios estruturado sob o regime
de capitalização. Os valores, referentes ao triênio 2024-2026,
estão expressos em milhões de reais e foram atualizados para a
moeda de 2026, conforme a tabela abaixo:
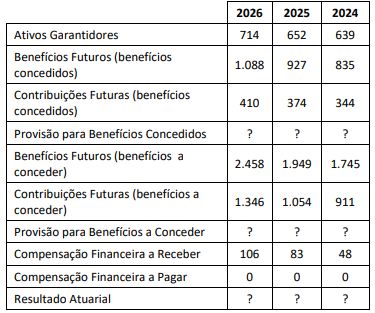
A partir dos números apresentados nos três últimos anos, a melhor interpretação para a situação atuarial do plano, relacionada aos resultados atuariais, é
A partir dos números apresentados nos três últimos anos, a melhor interpretação para a situação atuarial do plano, relacionada aos resultados atuariais, é
Suponha um plano de previdência complementar fechada dos
servidores públicos de um determinado Estado da Federação,
estruturado na modalidade de contribuição definida, com os
números (R$ milhares) apresentados na tabela a seguir.
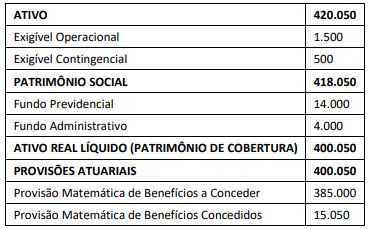
O resultado atuarial do plano (superávit ou déficit) é
O resultado atuarial do plano (superávit ou déficit) é
Em uma avaliação atuarial, o valor presente atuarial foi calculado
(em R$ milhões), chegando-se aos números a seguir,
devidamente acompanhados pela respectiva escolha do regime
financeiro de capitalização (CAP) ou do regime financeiro de
capitais de cobertura (RCC).
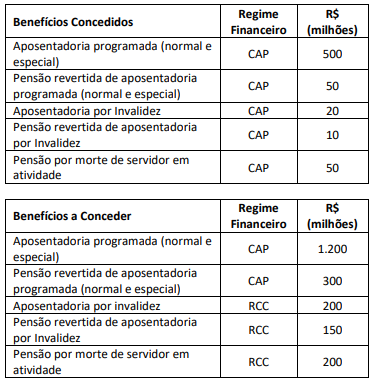
Se o valor do ativo garantidor (em R$ milhões) é de 1.500, e o valor presente atuarial das contribuições é de 1.000, o resultado atuarial apurado é um
Se o valor do ativo garantidor (em R$ milhões) é de 1.500, e o valor presente atuarial das contribuições é de 1.000, o resultado atuarial apurado é um
Os planos de previdência complementar fechada que adotam a
modalidade puramente financeira durante o período de
diferimento (contribuições) e a modalidade atuarial somente
durante o período de pagamento de benefícios, são classificados
como
