Questões de Concurso
Filtrar
89 Questões de concurso encontradas
Página 3 de 18
Questões por página:
Questões por página:
O Patrimônio Líquido apresentado por uma empresa no Balanço Patrimonial de 31/12/2024 era composto pelas contas a seguir,
com os valores expressos em reais:
Capital Social.......................................................12.000.000 Reserva Legal....................................................... 2.100.000 Reserva Estatutária.................................................. 600.000 Reserva de Lucros a Realizar....................................150.000 Reserva para Contingências.................................. 450.000 Total do Patrimônio Líquido...................................15.300.000
As seguintes informações referentes ao ano de 2025 são conhecidas:
• O lucro líquido apurado pela empresa no ano de 2025 foi R$ 7.200.000.
• As seguintes reservas foram constituídas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações. ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
• O fundamento para a manutenção da Reserva de Lucros a Realizar não existe mais e a empresa fez a reversão do valor total.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Patrimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em reais:
Capital Social.......................................................12.000.000 Reserva Legal....................................................... 2.100.000 Reserva Estatutária.................................................. 600.000 Reserva de Lucros a Realizar....................................150.000 Reserva para Contingências.................................. 450.000 Total do Patrimônio Líquido...................................15.300.000
As seguintes informações referentes ao ano de 2025 são conhecidas:
• O lucro líquido apurado pela empresa no ano de 2025 foi R$ 7.200.000.
• As seguintes reservas foram constituídas:
i. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações. ii. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido da Reserva Legal.
• O fundamento para a manutenção da Reserva de Lucros a Realizar não existe mais e a empresa fez a reversão do valor total.
Sabendo-se que o estatuto da empresa é omisso quanto ao critério para cálculo do dividendo mínimo obrigatório e que foi proposto pagamento de dividendos adicionais com o saldo remanescente, os valores que deveriam ter sido evidenciados no Balanço Patrimonial de 31/12/2024, como dividendo mínimo obrigatório e como dividendos adicionais propostos, eram respectivamente, em reais:
O Balanço Patrimonial da empresa Brinquedos para Educar S.A., em 31/12/2024, apresentava a seguinte composição para o
grupo do Patrimônio líquido, com os valores expressos em reais:
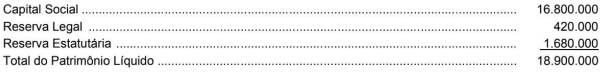
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
Concurso:
Polícia Penal - RS
Disciplina:
Contabilidade Geral
De acordo com a Lei nº 6.404/1976, as reservas de capital somente poderão
ser utilizadas, dentre outras possibilidades, para:
Concurso:
Prefeitura de Jardinópolis - SP
Disciplina:
Contabilidade Geral
Com base na classificação das mutações patrimoniais,
qual é o valor total das “mutações internas” ocorridas no
período (em R$)?
Concurso:
Prefeitura de Sabará - MG
Disciplina:
Contabilidade Geral
No Balanço Patrimonial encontramos as reservas de capital, que somente poderão ser utilizadas para:
I. Absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros. II. Resgate, reembolso ou compra de ações. III. Resgate de partes beneficiárias. IV. Incorporação ao capital social. V. Utilização para manutenção da operação da companhia.
Estão corretas as alternativas
I. Absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros. II. Resgate, reembolso ou compra de ações. III. Resgate de partes beneficiárias. IV. Incorporação ao capital social. V. Utilização para manutenção da operação da companhia.
Estão corretas as alternativas
