Questões de Concurso
Filtrar
20 Questões de concurso encontradas
Página 2 de 4
Questões por página:
Questões por página:
Concurso:
PGM - Manaus - AM
Disciplina:
Direito Tributário
Considerando as disposições do Código Tributário Nacional sobre legislação tributária, legalidade, decretos e integração normativa,
Concurso:
Prefeitura de Maricá - RJ
Disciplina:
Direito Tributário
Aplica-se a norma tributária, em regra, imediatamente aos fatos geradores futuros ou pendentes. No entanto, o CTN estabelece as hipóteses abaixo, em que a norma pode ser aplicada retroativamente a atos ainda não definitivamente julgados, EXCETO quando:
mostrar texto associado
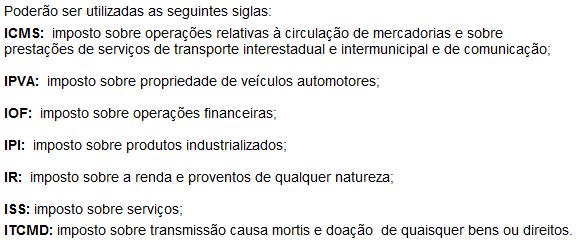
I. Em virtude da sua competência legislativa e diante das normas gerais do CTN sobre o assunto, cabe aos Estados disciplinar o parcelamento relativo aos seus tributos.
II. Com base no art.185-A do CTN, o juiz pode determinar a indisponibilidade de bens do devedor, se preenchidos determinados requisitos legais.
III. Quando mais benéficos, os efeitos da lei tributária retroagem, atingindo fatos geradores ocorridos antes da sua vigência, se pendente o recolhimento do tributo.
IV. Lei estadual que disciplina o IPVA pode atribuir ao sujeito passivo o dever de antecipar o pagamento do tributo, sem prévio exame da autoridade administrativa, configurando, nesta hipótese, o lançamento por homologação.
V. A atualização do valor monetário da base de cálculo constitui majoração do tributo, devendo ser estabelecida por meio de lei.
Está correto o que se afirma em
Concurso:
PGE-PE
Disciplina:
Direito Tributário
Com relação aos fatos, atos e negócios jurídicos, assinale a opção correta.
Assinale a alternativa incorreta.
