Questões de Concurso
Filtrar
46 Questões de concurso encontradas
Página 1 de 10
Questões por página:
Diante dessa estrutura produtiva híbrida, a controladoria da empresa decidiu adotar sistemas distintos de acumulação de custos, de modo a assegurar coerência entre o sistema produtivo e o sistema de custeio, bem como maior precisão na mensuração dos custos dos produtos.
Com base exclusivamente nos fundamentos da contabilidade de custos, nos sistemas de custeio por processos e por ordem de produção, e nos princípios da causalidade, racionalidade e adequação entre processo produtivo e sistema de custeio, é correto afirmar que
A empresa Moju Processos Industriais S.A atua no beneficiamento de insumos orgânicos de origem vegetal, a partir de uma única matéria-prima básica. Ao final de um mesmo processo produtivo contínuo, a empresa obtém três tipos distintos de resultados: (i) produtos que representam a quase totalidade de seu faturamento e possuem mercado ativo e preços estáveis; (ii) produtos com valor de venda regular e condições normais de comercialização, porém com participação pouco relevante na receita total; e (iii) resíduos resultantes do processo produtivo, cuja geração pode ou não ocorrer em todos os ciclos produtivos e que, até eventual alienação, não apresentam valor econômico mensurável. Considerando os conceitos de produção em conjunto e a classificação contábil dos produtos resultantes desse tipo de processo, analise as assertivas a seguir:
I. Os produtos que respondem substancialmente pelo faturamento da Moju Processos Industriais S.A devem ser classificados como coprodutos, por resultarem simultaneamente do mesmo processo produtivo e compartilharem a mesma matéria-prima básica.
II. Os produtos de menor relevância no faturamento global, embora apresentem valor de venda e condições normais de comercialização, devem ser classificados como subprodutos, por decorrerem normalmente do processo produtivo sem constituírem o objetivo principal da produção.
III. Os resíduos conhecidos também como sucatas, que não possuem valor de venda significativo nem condições regulares de negociabilidade, não devem receber qualquer atribuição de custos de produção e, até sua eventual alienação, permanecem fora dos registros contábeis patrimoniais.
IV. Os subprodutos, por possuírem valor de venda economicamente mensurável, devem receber apropriação proporcional dos custos conjuntos incorridos no processo produtivo, utilizando-se critérios de rateio semelhantes aos aplicáveis aos coprodutos.
Está correto o que se afirma em
A empresa Igarapé Miri Industrial S.A atua no setor metalmecânico e possui duas frentes produtivas bem definidas. A primeira refere-se à fabricação contínua e padronizada de componentes metálicos utilizados na indústria automotiva, com produção em larga escala e processos sequenciais. A segunda frente corresponde à produção sob encomenda de equipamentos especiais, desenvolvidos conforme especificações técnicas exclusivas de cada cliente, com projetos não repetitivos e produção intermitente. Diante da necessidade de garantir coerência entre o sistema produtivo e o sistema de acumulação de custos, a controladoria da Igarapé Miri Industrial S.A avalia a adoção simultânea dos sistemas de custeio por processos e por ordem de produção. Com base nos fundamentos da contabilidade de custos e nos sistemas de acumulação de custos aplicáveis à produção contínua e à produção por encomenda, considere as assertivas a seguir:
I. A coexistência, em uma mesma empresa, dos sistemas de custeio por processos e por ordem de produção é conceitualmente admissível, desde que cada sistema esteja vinculado a linhas produtivas distintas e estruturalmente compatíveis com suas características operacionais.
II. A escolha entre custeio por processos e custeio por ordem de produção não afeta os princípios contábeis nem o tratamento fiscal dos custos, mas altera substancialmente os critérios de mensuração, acumulação e apropriação dos custos aos produtos.
III. No sistema de custeio por processos, os custos são acumulados por departamentos ou centros de custos, e o custo unitário é obtido mediante a divisão do custo total acumulado no período pela quantidade de unidades equivalentes produzidas.
IV. No sistema de custeio por ordem de produção, a identificação individual dos custos por lote ou encomenda é inviável, razão pela qual se faz necessária a utilização de critérios médios de rateio semelhantes aos empregados no custeio por processos.
Está correto o que se afirma em
Na determinação do estoque final da matéria prima ref. MP 028 foram considerados o tempo de espera de um pedido (t) e o consumo diário esperado (Cd) no período n+1. O tempo médio de espera é de 10 dias, podendo experimentar atrasos de até 2 dias e o consumo médio diário (Cd) no período n+1 é de 100 unidades, sofrendo oscilações eventuais em torno de 10%. Então, o estoque final (Ef) será de _________ unidades. e o impacto das aleatoriedades montará a __________ unidades, respectivamente:
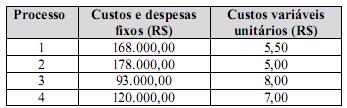
Tendo recebido uma encomenda de 20.000 unidades, a alternativa de produção mais econômica (de menor custo) será através da utilização do processo:
