Questões de Concurso
Filtrar
121 Questões de concurso encontradas
Página 2 de 25
Questões por página:
Questões por página:
Concurso:
EsFCEx
Disciplina:
Contabilidade Geral
A perda por imparidade (impairment) deve ser reconhecida:
Uma empresa apresentava, em seu Balanço Patrimonial de 2023, um valor líquido contábil de R$400.000, correspondente a
uma máquina em seu ativo imobilizado (Custo de Aquisição de R$500.000 e Depreciação Acumulada de R$100.000).
A Sociedade Empresária encarregou um perito contábil de realizar o teste de recuperabilidade desse bem do ativo em 31/12/2023 e obteve os seguintes valores: (a) Valor em uso: R$380.000; (b) Valor justo líquido da despesa de venda: R$390.000.
Com base nas informações apresentadas, o valor recuperável dessa máquina é
A Sociedade Empresária encarregou um perito contábil de realizar o teste de recuperabilidade desse bem do ativo em 31/12/2023 e obteve os seguintes valores: (a) Valor em uso: R$380.000; (b) Valor justo líquido da despesa de venda: R$390.000.
Com base nas informações apresentadas, o valor recuperável dessa máquina é
O valor recuperável de ativos é fundamental para garantir a precisão das demonstrações financeiras e a integridade da posição
econômica de uma empresa. Ele assegura que os ativos não sejam sobreavaliados, refletindo seu valor real e evitando
distorções nos resultados financeiros. Isso não só proporciona transparência e confiança para investidores e credores, como
também ajuda na conformidade com normas contábeis e regulatórias. Suponha que a entidade identifique as seguintes
informações em relação a um item:
• Valor de compra do bem: $400;
• Custo de Reposição do bem: $320;
• Preço estimado de venda para terceiros: $800;
• Custos estimados para preparar o bem para vender: $240;
• Gastos estimados para vender o bem: $120.
Numa perícia contábil dedicada a determinar o correto valor desse ativo a ser apresentado no final do período contábil, considerando que o valor contábil tenha sido de $400, assinale a opção que indica se houve perda por redução ao valor recuperado e, ainda, o que aconteceria se o preço de venda mudasse para $700.
• Valor de compra do bem: $400;
• Custo de Reposição do bem: $320;
• Preço estimado de venda para terceiros: $800;
• Custos estimados para preparar o bem para vender: $240;
• Gastos estimados para vender o bem: $120.
Numa perícia contábil dedicada a determinar o correto valor desse ativo a ser apresentado no final do período contábil, considerando que o valor contábil tenha sido de $400, assinale a opção que indica se houve perda por redução ao valor recuperado e, ainda, o que aconteceria se o preço de venda mudasse para $700.
A NBC TG 01 (R4) trata da redução ao valor recuperável de ativos. Esse pronunciamento estabelece as normas para a avaliação
e o reconhecimento da perda por redução ao valor recuperável, abordando como e quando os ativos devem ser ajustados ao
seu valor recuperável estimado. Considere o caso em que a Empresa XPTO possui, em seu ativo, uma unidade geradora de
caixa formada por três máquinas industriais que fabricam juntas um determinado produto. Suponha que você tenha sido
contratado pela XPTO para realizar o teste de recuperabilidade dessa unidade geradora de caixa.
Os seguintes dados foram fornecidos:
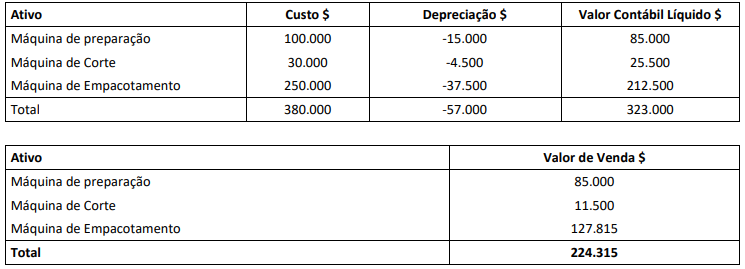
Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.
Os seguintes dados foram fornecidos:
Para encontrar o valor em uso das máquinas foi informado que o fluxo gerado no ano 1 pelas máquinas foi de $200.000, para o ano 2 foi de $144.800 e para o ano 3 foi de $92.800. Considere uma taxa de desconto composta de 12% a.a.
Assinale a opção que indica corretamente se houve ou não perda no teste de redução ao valor recuperável de ativos e o respectivo valor.
Uma Sociedade Empresária adquiriu de terceiros, em 01/01/2021, uma patente, por R$120.000. A administração julgou que
este ativo intangível tinha vida útil indefinida. Na data, os honorários profissionais diretamente relacionados para que a patente
ficasse em condições operacionais foram de R$25.000 e os custos com testes para verificar se a patente estava funcionando
adequadamente foram de R$15.000.
Em 31/12/2021, 31/12/2022 e 31/12/2023, o valor de mercado da patente era, respectivamente, de R$170.000, R$150.000 e R$140.000. Nos três anos, o valor em uso era estimado em R$100.000.
A Sociedade Empresária contratou um perito contábil com o objetivo de confirmar a correção do valor contábil do ativo intangível em 31/12/2023.
Considerando as informações apresentadas no Balanço Patrimonial da Sociedade Empresária, assinale o valor correto.
Em 31/12/2021, 31/12/2022 e 31/12/2023, o valor de mercado da patente era, respectivamente, de R$170.000, R$150.000 e R$140.000. Nos três anos, o valor em uso era estimado em R$100.000.
A Sociedade Empresária contratou um perito contábil com o objetivo de confirmar a correção do valor contábil do ativo intangível em 31/12/2023.
Considerando as informações apresentadas no Balanço Patrimonial da Sociedade Empresária, assinale o valor correto.
