Questões de Concurso
Filtrar
121 Questões de concurso encontradas
Página 3 de 25
Questões por página:
Em 31/12/2022, ao realizar o teste de recuperabilidade do terreno, ela verificou que o valor justo líquido de despesas de venda era de R$49.000, enquanto o valor em uso era estimado em R$46.000.
Já em 31/12/2023, foi constatado que o valor justo líquido de despesas de venda do terreno era de R$52.000, enquanto o valor em uso era estimado em R$47.000.
Considerando as informações apresentadas, um perito contábil, ao examinar a documentação e analisar a situação, certificou a correta contabilização pela sociedade empresária do valor do terreno no balanço patrimonial em 31/12/2023, no valor de
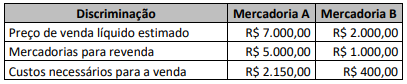
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
• Ativo intangível R$ 60.000,00 • Perda estimada por teste de recuperabilidade R$ 14.000,00
Em 31/12/19 o Teste de Recuperabilidade do Ativo apresentou as seguintes informações:
• Valor em uso: R$ 63.000,00. • Valor líquido de venda: R$ 43.000,00.
Com base exclusivamente nessas informações, a Cia Odaic Ltda deve contabilizar:
Conforme Instrução da Superintendência Nacional de Previdência Complementar (Previc) que dispõe sobre as normas específicas para os procedimentos contábeis, as Entidades Fechadas de Previdência Complementar (EFPC), durante o processo de avaliação e registro contábil das operações com cotas de fundos de investimento, deverão observar as regras estabelecidas pela Comissão de Valores Mobiliários (CVM). Considerando a legislação em vigor sobre redução ao valor recuperável de ativos, identifique, nos itens abaixo, as evidências de fontes externas de informação a serem observadas e, em seguida, assinale a opção CORRETA.
I. Evidência disponível, proveniente de relatório interno, que indique que o desempenho econômico de um ativo é ou será pior que o esperado.
II. Mudanças significativas, com efeito adverso sobre a entidade, ocorreram durante o período, ou devem ocorrer em futuro próximo, na extensão pela qual, ou na maneira na qual, um ativo é ou será utilizado. Essas mudanças incluem, por exemplo, o ativo que se torna inativo ou ocioso, e eventual plano para descontinuidade ou reestruturação da operação à qual um ativo pertence.
III. Mudanças significativas com efeito adverso sobre a entidade ocorreram durante o período, ou ocorrerão em futuro próximo, no ambiente tecnológico, de mercado, econômico ou legal, no qual a entidade opera ou no mercado para o qual o ativo é utilizado.
IV. As taxas de juros de mercado ou outras taxas de mercado de retorno sobre investimentos aumentaram durante o período, e esses aumentos, provavelmente, afetarão a taxa de desconto utilizada no cálculo do valor em uso de um ativo e diminuirão materialmente o valor recuperável do ativo.
Estão CORRETOS apenas os itens:
