Questões de Concurso
Filtrar
121 Questões de concurso encontradas
Página 5 de 25
Questões por página:
O Balanço Patrimonial de uma empresa apresentava, em 31/12/2023, o seguinte grupo de contas relativas a um equipamento industrial:
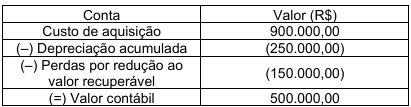
Em 01/01/2024, a entidade revisou a vida útil remanescente do equipamento para 4 anos, estimando um valor residual de R$ 20.000. O método de depreciação é o das cotas constantes. Ao final de 2024, para fins de elaboração das demonstrações contábeis, foram apurados os seguintes valores para teste de recuperabilidade:
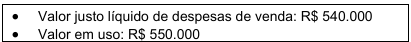
Com base nas normas contábeis aplicáveis, qual foi o valor da reversão adotado pela empresa em 31/12/2024?
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
Acerca da mensuração de ativos e passivos nas demonstrações contábeis, das provisões, passivos contingentes e ativos contingentes, estoques e imobilizado, julgue o item subsequente.
A indenização de terceiros relativa a item do ativo imobilizado extraviado ou que tenha sofrido redução ao valor recuperável é compensada contabilmente com a perda reconhecida anteriormente, por se tratar de mesmo evento econômico.
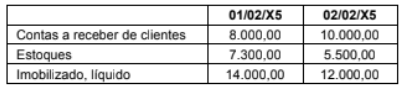
A contabilização correta que explica a variação de uma ou mais contas acima é:
I. provisão para devedores duvidosos;
II. despesas financeiras a transcorrer;
III. deságio na emissão de debêntures;
IV. estimativa para perda por recuperabilidade;
V. provisão para crédito de liquidação duvidosa.
Estão corretos os itens
