Questões de Concurso
Filtrar
62.489 Questões de concurso encontradas
Página 138 de 12.498
Questões por página:
Questões por página:
Concurso:
EsFCEx
Disciplina:
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade
Aplicáveis ao Setor Público, em muitos casos, os valores
do orçamento final e do realizado são os mesmos. Isso
porque a execução orçamentária é monitorada durante
o período, e o orçamento original é progressivamente
revisado para refletir mudanças nas condições, circunstâncias e fatos ocorridos durante o período. Nesse caso
é exigida da entidade a divulgação da explicação das
razões para as alterações entre o orçamento original e
o orçamento final. Tais divulgações devem garantir que
as entidades que publicam o seu orçamento aprovado
sejam responsáveis pelo seu desempenho em face da
Concurso:
EsFCEx
Disciplina:
Administração Financeira e Orçamentária
De acordo com a legislação relativa aos recursos de Caixa do Tesouro Nacional, as transferências para entidades supervisionadas, inclusive quando decorrentes de
receitas vinculadas ou com destinação especificada na
legislação vigente, constarão de limites de saques aprovados para a unidade orçamentária à qual os créditos
sejam atribuíveis, de acordo com o cronograma aprovado. Os saques para atender a tais despesas só poderão
ser efetuados após a
Concurso:
EsFCEx
Disciplina:
Contabilidade Geral
Os elementos reconhecidos nas demonstrações contábeis são quantificados em termos monetários.
Isso exige a seleção de uma base de mensuração.
A Estrutura Conceitual para Relatório Financeiro destaca que as informações fornecidas mensurando o ativo
ou passivo ao custo histórico podem ser relevantes para
os usuários das demonstrações contábeis, pois o custo
histórico utiliza
Concurso:
EsFCEx
Disciplina:
Análise de Balanços
mostrar texto associado
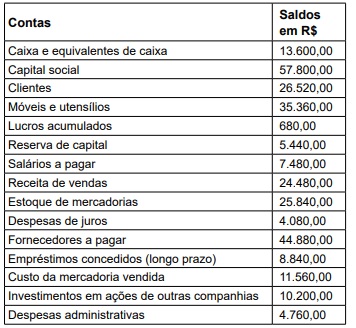
O giro do ativo é um indicador financeiro que mede a
eficiência de uma empresa em utilizar seus ativos para
gerar receita. Assim, ao analisar o Balanço Patrimonial
da empresa, elaborado após a apuração do resultado,
considerando os critérios de arredondamento, será
evidenciado um giro do ativo igual a
Concurso:
EsFCEx
Disciplina:
Contabilidade Geral
mostrar texto associado
Após a apuração do resultado, ao elaborar o Balanço Patrimonial, utilizando os valores apresentados, será
evidenciado um
