Questões de Concurso
Filtrar
1.776 Questões de concurso encontradas
Página 115 de 356
Questões por página:
I. Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos.
II. Não Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis até doze meses da data das demonstrações contábeis.
III. Passivos são obrigações presentes da organização, derivadas de eventos passados, cujos pagamentos se esperam que resultem saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
IV. Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis após doze meses da data das demonstrações contábeis.
De acordo com as afirmativas acima, assinale a alternativa correta:
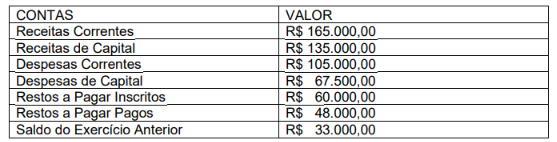
Com base nesses resultados, de acordo com a Lei nº 4.320/64, a receita extraorçamentária demonstrada apresenta o valor de:
No exercício financeiro encerrado, o montante relativo às despesas totais com pessoal do Poder Executivo municipal deveria estar limitado ao seguinte valor:
Em 31 de dezembro, uma determinada prefeitura elaborou o seguinte demonstrativo referente à execução da sua Lei Orçamentária (valores em Reais):
Receitas |
Previsão |
Arrecadação |
Correntes |
36.000,00 |
38.800,00 |
Capital |
20.000,00 |
16.000,00 |
Despesas |
Fixação |
Empenhada |
Liquidada |
Paga |
Correntes |
33.000,00 |
32.000,00 |
29.600,00 |
28.000,00 |
Capital |
23.000,00 |
20.000,00 |
20.000,00 |
18.400,00 |
Durante o exercício financeiro, não ocorreu qualquer alteração na Lei Orçamentária, seja por créditos adicionais aprovados ou por reabertura de saldos remanescentes do exercício anterior. Com base nessas informações, a economia orçamentária verificada no exercício correspondeu ao seguinte montante:
