Questões de Concurso
Filtrar
10.229 Questões de concurso encontradas
Página 169 de 2.046
Questões por página:
Questões por página:
Concurso:
Quadro Complementar
Disciplina:
Contabilidade Geral
A escrituração é a técnica contábil utilizada para registro
dos fatos contábeis ocorridos na entidade e deverá ser
mantida em registros permanentes, com obediência aos
preceitos da legislação comercial, da Lei 6.404/1976 e aos
princípios de contabilidade geralmente aceitos, devendo
observar métodos ou critérios contábeis uniformes no
tempo e registrar as mutações patrimoniais segundo o
regime de competência. Com relação à técnica de
escrituração prevista na Lei 6.404/1976, assinale a opção
INCORRETA.
Concurso:
Quadro Técnico
Disciplina:
Contabilidade Geral
Uma determinada empresa realizou as duas seguintes
transações, possuindo disponibilidades de R$ 5.000,00, ativo
não-circulante de R$ 10.000,00 e dívidas de R$ 7.000,00:
1. Obtenção de um empréstimo de R$ 10.000,00, sendo 60%
destinado à compra de mobiliário e o restante em Bancos; e
2 . Venda de um equipamento à vista pelo valor final de R$
4.000,00, perdendo 25% deste valor.
Concluídas essas operações, sendo as mesmas devidamente
registradas, pode-se afirmar que essa firma tem:
Concurso:
Quadro Técnico
Disciplina:
Contabilidade Geral
Considere as informações constantes da tabela abaixo.
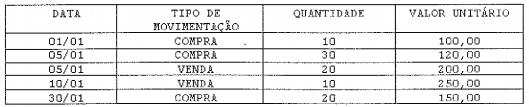
Com base nos dados acima, em 30/01 o estoque final de
material pelos critérios PEPS, UEPS e preço medio é respectivamente
:
Concurso:
Quadro Técnico
Disciplina:
Contabilidade Geral
O registro da perda econômica de um bem tangível ocorre pelo
lançamento contábil da depreciação. Este lançamento atende a
que regime contábil?
Concurso:
Quadro Técnico
Disciplina:
Contabilidade Geral
O balanço contábil de uma empresa industrial apresentou os seguintes saldos em suas contas ao final do exercício XI.
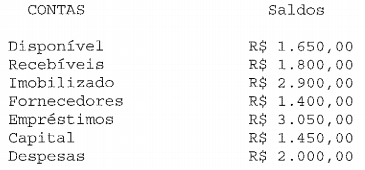
Com base nos saldos das contas apresentadas, é correto afirmar
que o valor das Receitas foi:
