Questões de Concurso
Filtrar
10.229 Questões de concurso encontradas
Página 178 de 2.046
Questões por página:
Questões por página:
Concurso:
CAP
Disciplina:
Contabilidade Geral
A empresa MAIKE BRAVO adquiriu no comércio 1 (uma)
máquina industrial por R$ 100.000,00. A finalidade dessa
aquisição é aumentar em 20% a produção dos estoques
de toalhas de banho em virtude da proximidade do final
do ano e da expectativa no aumento das vendas nesse
período. A máquina possui vida útil de 5 anos. O registro
contábil referente à maquina, no ato da aquisição, deverá
ser feito no seguinte grupo contas:
Concurso:
CAP
Disciplina:
Contabilidade Geral
A empresa Solares-ME apresentou as seguintes contas, reunidas em quatro Grupos e seus respectivos saldos:
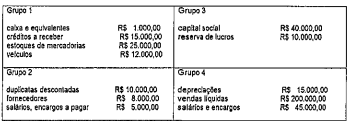
Se
a empresa Solares-ME realizar um crédito em conta do
Grupo 1, em contrapartida a um débito em contas dos
Grupos 2 e 4, ela estaria representando um fato:
Concurso:
CIAAR
Disciplina:
Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) tornou-se obrigatória para todas as companhias abertas (sociedades que têm suas ações negociadas em Bolsa de Valores) a partir de 1° de janeiro de 2008, por força da modificação introduzida no Art. 176 da Lei das Sociedades por Ações.
A empresa MMJ apresentou os seguintes resultados em um determinado exercicio. Observe.
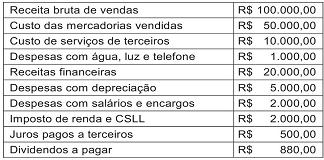
O valor adicionado líquido gerado pela entidade foi igual a
A empresa MMJ apresentou os seguintes resultados em um determinado exercicio. Observe.
O valor adicionado líquido gerado pela entidade foi igual a
Concurso:
CIAAR
Disciplina:
Contabilidade Geral
Mercadorias são bens adquiridos por estabelecimentos comerciais com a finalidade de revenda. Em janeiro de X11 foram feitas vendas totais de mercadorias no valor R$100.000,00. Sabe-se que a margem bruta resultante foi de 60%. As compras no mesmo periodo foram de R$50.000,00. O estoque de mercadorias em 01/01/X11 era de R$15.000,00.
Diante dos dados, verifica-se que, em 31/01/X11, o valor dos estoques de mercadorias era
Diante dos dados, verifica-se que, em 31/01/X11, o valor dos estoques de mercadorias era
Concurso:
CIAAR
Disciplina:
Contabilidade Geral
A Demonstração dos Fluxos de Caixa (DFC) evidencia a variação do grupo "disponivel" da sociedade entre dois exercicios sociais consecutivos. Ela é entendida como uma demonstração mais precisa da situação financeira da empresa do que a Demonstração de Origem e Aplicação de Recursos (DOAR), porque o que interessa a credores e sócios da empresa é sua capacidade operacional de gerar caixa para o pagamento de seus empréstimos contraidos junto a terceiros, inclusive os juros deles decorrentes, e de dividendos. As empresas, seguindo recomendação do CFC (Conselho Federal de Contabilidade), devem classificar os juros, recebidos ou pagos, e os dividendos e juros sobre o capital próprio, pagos como
