Questões de Concurso
Filtrar
10.348 Questões de concurso encontradas
Página 230 de 2.070
Questões por página:
Questões por página:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma sociedade empresária registrou as seguintes transações no exercício social de 2021:
• Venda de Mercadorias por R$ 300.000,00, com incidência de tributos sobre o faturamento no valor de R$ 54.000,00.
• Cancelamento de parte da Venda de Mercadorias no valor de R$ 1.500,00.
• Custo das Mercadorias Vendidas no valor de R$ 150.000,00.
• Despesas comerciais incorridas no valor de R$ 15.000,00.
• Despesas administrativas incorridas no valor de R$ 38.000,00.
• Despesas financeiras incorridas no valor de R$ 6.500,00 e Receitas Financeiras realizadas no valor de R$ 16.000,00.
• Imposto de Renda e Contribuição Social incidentes sobre o lucro do exercício no valor de R$ 16.500,00.
Considerando somente as informações apresentadas e o disposto na NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, os valores do Resultado antes dos Tributos sobre o Lucro e do Resultado Líquido a serem evidenciados na Demonstração do Resultado em 31/12/2021 serão, respectivamente:
• Venda de Mercadorias por R$ 300.000,00, com incidência de tributos sobre o faturamento no valor de R$ 54.000,00.
• Cancelamento de parte da Venda de Mercadorias no valor de R$ 1.500,00.
• Custo das Mercadorias Vendidas no valor de R$ 150.000,00.
• Despesas comerciais incorridas no valor de R$ 15.000,00.
• Despesas administrativas incorridas no valor de R$ 38.000,00.
• Despesas financeiras incorridas no valor de R$ 6.500,00 e Receitas Financeiras realizadas no valor de R$ 16.000,00.
• Imposto de Renda e Contribuição Social incidentes sobre o lucro do exercício no valor de R$ 16.500,00.
Considerando somente as informações apresentadas e o disposto na NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, os valores do Resultado antes dos Tributos sobre o Lucro e do Resultado Líquido a serem evidenciados na Demonstração do Resultado em 31/12/2021 serão, respectivamente:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma empresa comercial realizou as seguintes operações em março de 2022:
• Adquiriu mercadorias para revenda por R$ 36.400,00.
• Arcou com custos de transporte das mercadorias adquiridas no valor de R$ 580,00.
• Vendeu por R$ 50.960,00 parte das mercadorias adquiridas.
Outras informações: • As operações ocorreram dentro do mesmo Estado, sendo a alíquota interna do ICMS de 18%, sem variações nas operações de compra e venda das mercadorias.
• A apuração do imposto é feita pelo regime normal (ICMS Normal).
• Havia um saldo de ICMS a Recuperar no valor de R$ 1.300,00.
Considerando que essas foram as únicas operações ocorridas no período, após a apuração do ICMS referente a março de 2022, a empresa apresentará:
• Adquiriu mercadorias para revenda por R$ 36.400,00.
• Arcou com custos de transporte das mercadorias adquiridas no valor de R$ 580,00.
• Vendeu por R$ 50.960,00 parte das mercadorias adquiridas.
Outras informações: • As operações ocorreram dentro do mesmo Estado, sendo a alíquota interna do ICMS de 18%, sem variações nas operações de compra e venda das mercadorias.
• A apuração do imposto é feita pelo regime normal (ICMS Normal).
• Havia um saldo de ICMS a Recuperar no valor de R$ 1.300,00.
Considerando que essas foram as únicas operações ocorridas no período, após a apuração do ICMS referente a março de 2022, a empresa apresentará:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma sociedade empresária apresentou, ao final do exercício social de 2021, as seguintes informações sobre o estoque
de mercadorias para revenda:
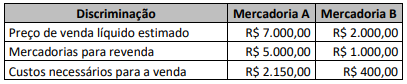
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina para uso, cuja data de início de operações foi em 01/07/2018, sobre
a qual apresentou as seguintes informações:
Valor da máquina R$ 154.000,00 Tributos recuperáveis R$ 18.480,00 Tributos não recuperáveis R$ 15.400,00 Gastos iniciais de transporte R$ 1.580,00 Gastos de instalação R$ 3.800,00 Valor residual R$ 7.815,00 Vida útil 5 anos Taxa de depreciação anual 20%
Outras informações:
• A sociedade empresária utiliza o método de depreciação linear.
• Não houveram indicativos de perda desde o início de suas operações até 31/12/2021.
Considerando somente as informações apresentadas e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o valor contábil líquido da máquina, em 31/12/2021, corresponde a:
Valor da máquina R$ 154.000,00 Tributos recuperáveis R$ 18.480,00 Tributos não recuperáveis R$ 15.400,00 Gastos iniciais de transporte R$ 1.580,00 Gastos de instalação R$ 3.800,00 Valor residual R$ 7.815,00 Vida útil 5 anos Taxa de depreciação anual 20%
Outras informações:
• A sociedade empresária utiliza o método de depreciação linear.
• Não houveram indicativos de perda desde o início de suas operações até 31/12/2021.
Considerando somente as informações apresentadas e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o valor contábil líquido da máquina, em 31/12/2021, corresponde a:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma indústria comercializa o Produto A e dá garantias contratuais aos clientes no momento da venda desse seu produto. Como política de produção e comercialização já adotada há alguns anos, os clientes estarão cobertos pelo custo
da reparação ou até mesmo substituição, caso surjam defeitos no produto em até doze meses a contar da data da
venda (evento que cria obrigação). A indústria vem trabalhando para aprimorar todo o processo produtivo do Produto
A na busca de minimizar os acionamentos dessas garantias, mas, por meio de levantamento técnico com base em
experiências passadas, é provável que alguns clientes acionem as garantias. Apesar do otimismo com a qualidade do
seu produto, a indústria considera R$ 80.000,00 uma estimativa confiável a ser utilizada no próximo exercício social
para liquidar os custos de garantias para reparação ou substituição, caso sejam detectados defeitos em Produtos A
vendidos. Considerando-se exclusivamente as informações apresentadas e a NBC TG 25 (R2) – Provisões, Passivos
Contingentes e Ativos Contingentes, a indústria deverá reconhecer o valor de R$ 80.000,00 como:
