Filtrar


Questões por página:
As operações com instrumentos financeiros derivativos realizadas por conta própria pelas instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil e administradoras de consórcios, destinadas a “Hedge”, segundo a circular nº 3.082/2002, podem ser classificadas na categoria de Hedge de risco
O banco XX possui um patrimônio líquido, publicado em 31.12.20X2, no valor de $ 4.000.000,00. Para calcular seu patrimônio de referência - PR, o banco considera $ 1.520.000,00 de ajustes prudenciais, nos termos da resolução 4.192/2013. Possui ainda letras financeiras subordinadas no nível I, no valor total de $ 520.000,00 e ainda $ 300.000,00, de letras financeiras subordinadas no nível 2. O total dos ativos ponderados pelo risco (risk weighted assets - rwa) importa, em 31.12.20X2, no valor de $ 18.500.000,00.
O índice de Basileia e o índice do capital principal são, em 31.12.20X2, respectivamente,
Segundo o Plano Contábil das Instituições Financeiras do Sistema Financeiro Nacional - COSIF, Normas básicas, operações de crédito, no caso de recuperação de créditos baixados como prejuízos mediante doação de bens em pagamento, está adequada a observação de que, quando a avaliação dos bens for

Em 30.04.20X0 e 31.05.20X0, o banco YW apresentava na rubrica contábil Operações de Crédito, os seguintes saldos:
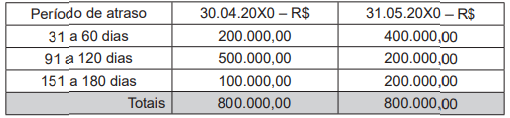


Imagem associada para resolução da questão


Na rubrica Perdas Estimadas c/ Créditos de Liquidação Duvidosa – PECLD, em 30.04.20X0, o banco YW apresentava os seguintes saldos, calculados conforme Resolução 2682/1999 do BCB:
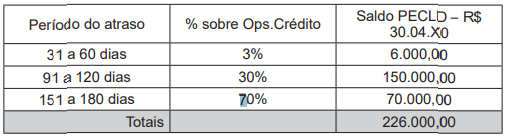


Imagem associada para resolução da questão


Não ocorrendo mais alguma operação da espécie, considerando-se apenas as operações informadas, o resultado do exercício no banco YW, atendidos na íntegra os critérios da Resolução 2.682 do Banco Central do Brasil, em maio de 20X0, irá

As práticas contábeis aplicáveis na elaboração e na apresentação das demonstrações contábeis das entidades fechadas de previdência complementar não requerem a adoção plena das Normas Brasileiras de Contabilidade, editadas pelo Conselho Federal de Contabilidade.


Em relação à sua regulação e supervisão, as entidades fechadas de previdência complementar são reguladas pelo