Questões de Concurso
Filtrar
7.599 Questões de concurso encontradas
Página 249 de 1.520
Questões por página:
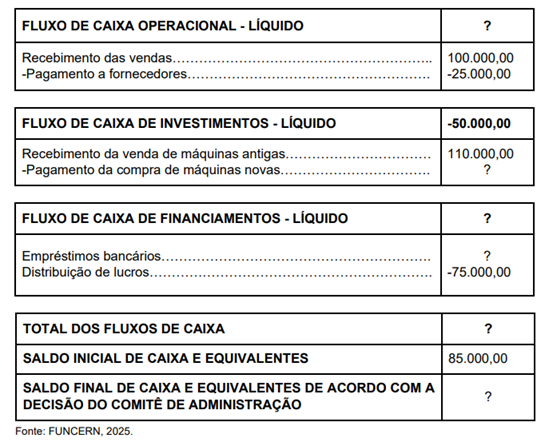
Em reunião do comitê de administração da PALITOS DENTES LIMPOS LTDA, o controller definiu que o saldo final de caixa e equivalentes de caixa deve totalizar R$ 125.000,00.
Considerando o orçamento completo apresentado e os princípios de elaboração do demonstrativo dos fluxos de caixa, o valor correto dos empréstimos bancários é de
No estudo da contabilidade, há alguns conceitos que fundamentam todo o trabalho e análise contábil.
Nesse sentido, assinale com V as afirmativas verdadeiras e com F as falas.
( ) Saídas de valores do patrimônio são controladas pelos registros anotados na conta Caixa da instituição.
( ) As bases para o controle analítico dos valores patrimoniais são os subtítulos do ativo e do passivo, denominados contas.
( ) As contas realizável a longo prazo (> 12 meses), duplicatas a receber (≤ 12 meses), estoques (almoxarifado) e imobilizado (não circulante) são todas contas do Ativo.
( ) No balanço patrimonial, a soma de todos os valores dos bens e direitos no ativo é a mesma da soma dos valores da coluna da esquerda, dos deveres e do patrimônio líquido somados.
Assinale a sequência correta.
I. Mudanças nas alíquotas ou na legislação fiscal.
II. Reconsideração da possibilidade de recuperação do ativo fiscal diferido.
III. Mudança na maneira pela qual se espera recuperar um ativo.
