Questões de Concurso
Filtrar
10.356 Questões de concurso encontradas
Página 361 de 2.072
Questões por página:
Questões por página:
Um ativo intangível foi adquirido em 02/01/2023 pelo valor de R$ 5.000.000 e tem vida útil definida em 20 anos. No Balanço
Patrimonial de 31/12/2023, o saldo contábil evidenciado foi R$ 4.560.000, composto dos seguintes valores expressos em reais:
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
Um caminhão foi adquirido por uma empresa para uso na sua atividade e as condições da aquisição, com os valores expressos
em reais, foram as seguintes:
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
A Demonstração do Resultado do ano de 2024 da empresa Produtos Exclusivos S.A. é apresentada a seguir, com os valores
expressos em reais:
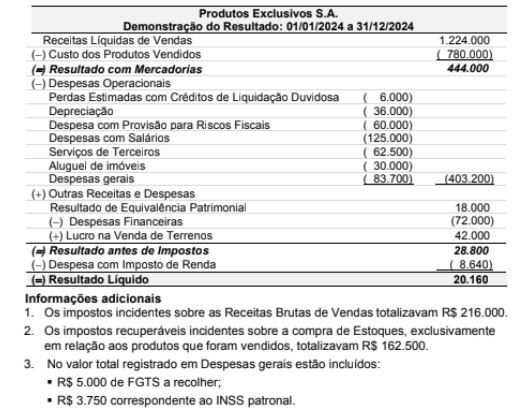
O valor adicionado gerado pela empresa Produtos Exclusivos S.A. e a parcela deste valor adicionado destinado ao governo (na forma de impostos, contribuições, taxas etc.) foram em 2024, respectivamente e em reais,
O valor adicionado gerado pela empresa Produtos Exclusivos S.A. e a parcela deste valor adicionado destinado ao governo (na forma de impostos, contribuições, taxas etc.) foram em 2024, respectivamente e em reais,
O valor correspondente ao Caixa gerado nas Atividades de Investimento pela empresa UltraClean - Produtos de Limpeza S.A. no
ano de 2024 foi, em reais:
mostrar texto associado
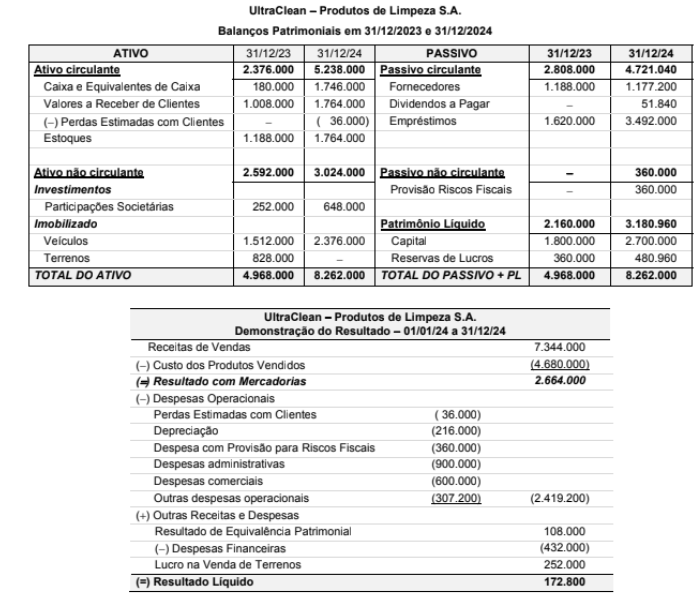
O valor correspondente ao Caixa gerado nas Atividades Operacionais pela empresa UltraClean - Produtos de Limpeza S.A. no
ano de 2024 foi, em reais:
