Questões de Concurso
Filtrar
7.599 Questões de concurso encontradas
Página 537 de 1.520
Questões por página:
Em outubro de 2019, a empresa Beta assinou um contrato comprometendo-se a prestar determinado serviço a um cliente. No mês seguinte, atendendo a uma cláusula contratual, o cliente efetuou um adiantamento em dinheiro pelo serviço contratado. Em dezembro de 2019, o serviço foi finalmente prestado pela empresa Beta ao cliente.
Considerando essa situação hipotética, julgue o item seguinte.
Na contabilidade da empresa Beta, o adiantamento efetuado pelo cliente representa, ao mesmo tempo, uma origem de recursos, com registro a crédito de uma conta do passivo circulante, e uma aplicação de recursos, com registro a débito de uma conta do ativo circulante.
Em outubro de 2019, a empresa Beta assinou um contrato comprometendo-se a prestar determinado serviço a um cliente. No mês seguinte, atendendo a uma cláusula contratual, o cliente efetuou um adiantamento em dinheiro pelo serviço contratado. Em dezembro de 2019, o serviço foi finalmente prestado pela empresa Beta ao cliente.
Considerando essa situação hipotética, julgue o item seguinte.
De acordo com o regime de competência, a receita de prestação de serviços deve ser reconhecida pela empresa Beta em novembro de 2019.
A tabela a seguir apresenta informações, com valores em reais, extraídas da contabilidade do exercício de 20XX de uma empresa.
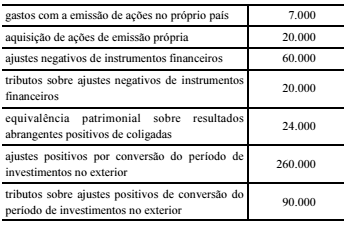
De acordo com os dados da tabela, e considerando que, no exercício de 20XX, a referida empresa apurou lucro líquido de R$ 120.000, então o valor, em reais, apurado pela empresa a título de outros resultados abrangentes no período foi de
A seguir, a tabela I apresenta, em reais, as variações entre os dois últimos exercícios, verificadas por uma empresa em suas demonstrações contábeis; e a tabela II apresenta, em reais, a composição da demonstração dos lucros ou prejuízos acumulados do exercício mais recente da referida empresa.
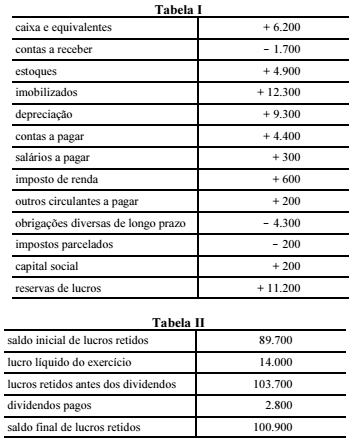
Conforme os dados das tabelas I e II, o total, em reais, das fontes de caixa a ser considerado para o exercício mais recente foi de
