Questões de Concurso
Filtrar
9.729 Questões de concurso encontradas
Página 694 de 1.946
Questões por página:
Questões por página:
Nos termos da Lei nº 4.320/64, NÃO integram a dívida flutuante
Um imposto arrecadado que, por erro de planejamento, não foi contemplado na previsão de receita do orçamento do ente público arrecadador deve ser classificado como
Concurso:
Prefeitura de Rio Verde - GO
Disciplina:
Contabilidade Pública
A Resolução da Agência Nacional de Águas e Saneamento Básico (ANA) nº 161, de 3 de agosto de 2023, aprovou a Norma de Referência ANA nº 3, que dispõe sobre metodologia de indenização de investimentos realizados e ainda não amortizados ou depreciados dos contratos de prestação de serviços de abastecimento de água e esgotamento sanitário. De acordo com a norma, consideram-se bens reversíveis aqueles vinculados à operação e imprescindíveis para a continuidade da prestação do serviço. São classificados como bens reversíveis:
I. redes de água e esgoto.
II. estações de tratamento de água e esgoto.
III. estações elevatórias e reservatórios.
IV. softwares de gestão corporativa.
V. softwares específicos cuja utilização seja essencial para a prestação dos serviços, como programas técnicos, de análise e processamento de dados.
Assinale a alternativa correta:
I. redes de água e esgoto.
II. estações de tratamento de água e esgoto.
III. estações elevatórias e reservatórios.
IV. softwares de gestão corporativa.
V. softwares específicos cuja utilização seja essencial para a prestação dos serviços, como programas técnicos, de análise e processamento de dados.
Assinale a alternativa correta:
Concurso:
Câmara de Votorantim - SP
Disciplina:
Contabilidade Pública
Considere as seguintes informações, apresentadas por uma entidade pública, com relação às variações contábeis apuradas pela entidade para o período de doze meses, iniciado em 1o de janeiro e finalizado em 31 de dezembro de 2025:
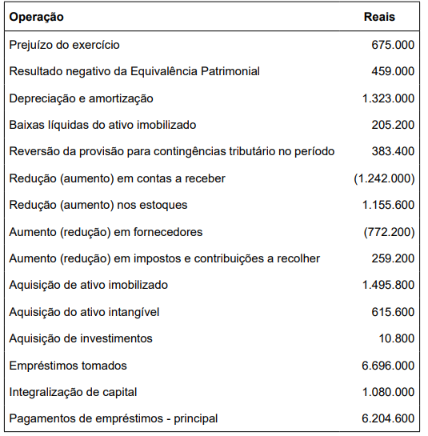
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
Concurso:
Câmara de Votorantim - SP
Disciplina:
Contabilidade Pública
Considerando que as demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, assinale a alternativa que apresenta corretamente a finalidade da Demonstração das Variações Patrimoniais (DVP), da Demonstração dos Fluxos de Caixa (DFC) e da Demonstração das Mutações no Patrimônio Líquido (DMPL).
