Questões de Concurso
Filtrar
866 Questões de concurso encontradas
Página 47 de 174
Questões por página:
Questões por página:
Disciplina:
Análise de Balanços
mostrar texto associado
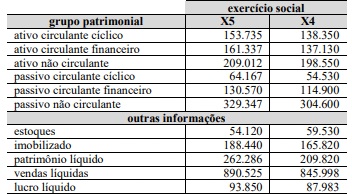
Com base nas informações apresentadas, julgue o item que se segue.
O capital de giro próprio sofreu uma redução no período em análise.
Disciplina:
Análise de Balanços
No que diz respeito à administração financeira, julgue o item subsequente.
Na análise vertical das demonstrações financeiras, avalia-se a representação percentual de cada conta em relação a um valor base do mesmo demonstrativo, permitindo-se identificar a composição estrutural do patrimônio em determinado exercício.
Concurso:
Prefeitura de Jaguapitã - PR
Disciplina:
Análise de Balanços
A análise de demonstrações financeiras é uma técnica que pode ser utilizada em qualquer tipo de empresa, porém os resultados deverão ser interpretados individualmente em função de cada situação particular. Ela consiste em um instrumento que possibilita o gerenciamento da informação contábil, por isso, deve-se criar indicadores que permitam uma análise comparativa. Assinale a alternativa que apresenta o indicador que mostra a capacidade da empresa em saldar suas dívidas de curto prazo.
Concurso:
Prefeitura de Itarana - ES
Disciplina:
Análise de Balanços
Na empresa cuja operação se encontra pouco acima do ponto de equilíbrio operacional, o lucro antes dos juros e tributos também permanece pouco acima dos encargos financeiros fixos. A elevada sensibilidade do lucro dos proprietários às vendas decorre:
Concurso:
Prefeitura de Ciríaco - RS
Disciplina:
Análise de Balanços
Considere que a empresa Insurance Groupe S/A apresentou, em 31/12/2023, as seguintes informações e saldos:
Ativo Circulante: R$ 500.000,00 Ativo Não Circulante: R$ 400.000,00 Passivo Circulante: R$ 400.000,00 Passivo Não Circulante: R$ 300.000,00 Patrimônio Líquido: R$ 200.000,00
Se a empresa realizar uma aquisição de R$ 80.000,00 em estoques de mercadorias à vista, assinalar a alternativa que demonstra o efeito dessa operação no índice de liquidez corrente.
Ativo Circulante: R$ 500.000,00 Ativo Não Circulante: R$ 400.000,00 Passivo Circulante: R$ 400.000,00 Passivo Não Circulante: R$ 300.000,00 Patrimônio Líquido: R$ 200.000,00
Se a empresa realizar uma aquisição de R$ 80.000,00 em estoques de mercadorias à vista, assinalar a alternativa que demonstra o efeito dessa operação no índice de liquidez corrente.
