Questões de Concurso
Filtrar
10.347 Questões de concurso encontradas
Página 225 de 2.070
Questões por página:
Uma sociedade empresária que presta serviços de auditoria possui um terreno que é mantido para valorização de capital a longo prazo.
Em relação à mensuração do terreno no balanço patrimonial da sociedade empresária, ela deve
Uma sociedade empresária apresentava o seguinte balanço patrimonial, em 31/12/X0.
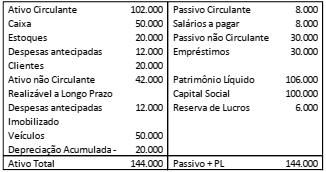
As despesas antecipadas dizem respeito ao aluguel de uma sala comercial durante o ano e abrangem o período de doze meses.
Os veículos têm vida útil estimada em 5 anos e valor residual zero.
Em janeiro de X1, aconteceram os seguintes eventos:
• Pagamento dos salários do período anterior;
• Recebimento do saldo com clientes;
• Venda de todo o estoque por R$50.000, sendo metade à vista e metade com recebimento em 60 dias. A inadimplência é estimada em 3%;
• Reconhecimento de despesas gerais, no valor de R$5.000;
• Reconhecimento da despesa de depreciação e do aluguel.
Assinale a opção que indica o lucro antes do imposto sobre a
renda e da contribuição social da sociedade empresária, em
31/01/X1.
De acordo com o Pronunciamento Técnico CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, muitos investidores, credores por empréstimos e outros credores, existentes e potenciais, não podem exigir que as entidades forneçam informações diretamente a eles, sendo, portanto, os principais usuários aos quais se destinam relatórios financeiros para fins gerais.
Nesse sentido, em relação aos relatórios financeiros para fins gerais, de acordo com o Pronunciamento, assinale a afirmativa correta.
