Questões de Concurso
Filtrar
942 Questões de concurso encontradas
Página 19 de 189
Questões por página:
Questões por página:
O orçamento público brasileiro, conforme a Lei nº 4.320/1964 e
as diretrizes de planejamento da Constituição Federal de 1988,
deve discriminar a despesa mediante classificações obrigatórias
(institucional, funcional, programática e por natureza) para
evidenciar a política econômica e o programa de trabalho do
Governo.
Considere as seguintes ações de um órgão da Administração Pública, classificadas na Função 12 - Educação, e avalie a correlação entre sua classificação Programática, a Natureza da Despesa (GND) e a implicação primária em termos de sujeição ou não à limitação de empenho (contingenciamento).
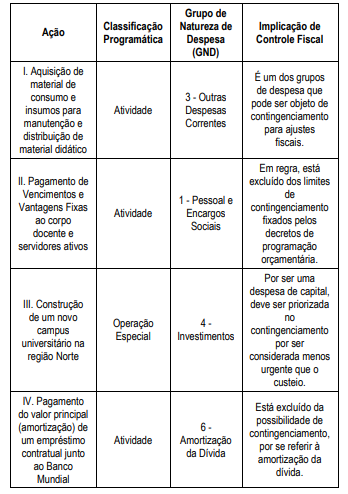
Assinale a opção que apresenta a correta correlação:
Considere as seguintes ações de um órgão da Administração Pública, classificadas na Função 12 - Educação, e avalie a correlação entre sua classificação Programática, a Natureza da Despesa (GND) e a implicação primária em termos de sujeição ou não à limitação de empenho (contingenciamento).
Assinale a opção que apresenta a correta correlação:
De acordo com a Lei Complementar 101/2000, considera-se
obrigatória de caráter continuado, a despesa corrente derivada
de lei, medida provisória ou ato administrativo normativo que
fixem para o ente a obrigação legal de sua execução por um
período superior a dois exercícios.
A prorrogação da despesa criada por prazo determinado é considerada
A prorrogação da despesa criada por prazo determinado é considerada
Durante a execução de uma obra pública, a Administração
Municipal verificou que a dotação orçamentária era insuficiente
para sua conclusão, havendo a necessidade de reforçá-la para
que o investimento público não fosse comprometido.
Na hipótese, assinale a opção que indica a medida que o Poder Executivo deverá adotar.
Na hipótese, assinale a opção que indica a medida que o Poder Executivo deverá adotar.
A Lei Orçamentária do Município Alfa previu dotações
orçamentárias concernentes à transferência de recursos do
tesouro para cobertura de déficit de manutenção de uma
autarquia municipal.
Nos termos da Lei nº 4.320/1964, essa despesa deve ser classificada como
Nos termos da Lei nº 4.320/1964, essa despesa deve ser classificada como
Considere as seguintes situações hipotéticas:
• as despesas com pessoal do Poder Executivo do Município Alfa alcançaram 91% do limite legal;
• as despesas com pessoal do Poder Executivo do Município Beta alcançaram 97% do limite legal.
Com relação a essas hipóteses, considerando as determinações da Lei de Responsabilidade Fiscal, assinale a afirmativa correta.
