Questões de Concurso
Filtrar
286 Questões de concurso encontradas
Página 11 de 58
Questões por página:
Questões por página:
Concurso:
UFPR
Disciplina:
Contabilidade de Custos
O ponto de equilíbrio é definido quando a receita é idêntica aos custos. Se os custos são custos totais (operação e
depreciação), chama-se de ponto de equilíbrio operacional (PEO); se excluem-se os custos relativos à depreciação ou
outros custos que não representem saída de caixa, temos o Ponto de Equilíbrio de Caixa (PEcx). Uma empresa tem um
produto cujo preço de venda é de R$ 21,00; custo variável unitário = R$ 13,00; custo fixo de operação = R$ 80.000,00;
depreciação = R$ 20.000,00. O PEO e o PEcx, em unidades vendidas, são:
Disciplina:
Contabilidade de Custos
Considerando a análise do ponto de equilíbrio, é correto
afirmar:
Disciplina:
Contabilidade de Custos
mostrar texto associado
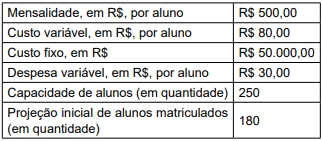
Levando em consideração os dados do projeto de expansão, é correto afirmar que a margem de contribuição, em
%, é:
Uma empresa produz e vende mensalmente 50.000 unidades de um único produto. Os custos fixos mensais totalizam R$ 300.000
e os custos variáveis somam R$ 800.000. Sabendo que o preço unitário de venda praticado é R$ 56,00, o ponto de equilíbrio
contábil, em quantidade de unidades vendidas, é:
A empresa Nipônica S.A. fabrica e vende os produtos Nishi, Sanshi e Goshi. A tabela a seguir apresenta os valores unitários do
preço de venda e dos custos fixos e variáveis para cada produto:
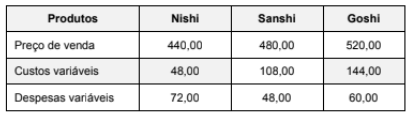
Os custos fixos mensais totalizam R$ 10.000, as despesas fixas mensais são de R$ 60.000 e a empresa tem capacidade para produzir 2000 unidades por mês. Os custos fixos e as despesas fixas são comuns aos três produtos, sendo que os custos fixos são alocados aos produtos com base nos custos variáveis de cada um e as despesas fixas são alocadas com base nas despesas variáveis de cada produto.
Se a empresa Nipônica S.A. estabeleceu o objetivo de maximização do lucro, a ordem de prioridade dos produtos que devem ter sua venda incentivada é, respectivamente,
