Questões de Concurso
Filtrar
2.835 Questões de concurso encontradas
Página 114 de 567
Questões por página:
Questões por página:
Concurso:
Prefeitura de Porto Velho - RO
Disciplina:
Contabilidade Geral
Assinale a opção correta acerca do balanço patrimonial e da
demonstração do resultado do exercício (DRE).
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
O Balanço Patrimonial da empresa Comercial Importadora S.A. apresentava, em 31/12/2024, a seguinte composição do Patrimônio
Líquido, com os valores expressos em reais:
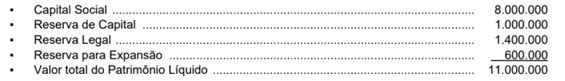
No ano de 2025, a empresa apurou o lucro Líquido no valor de R$ 5.000.000 e constituiu somente a Reserva Legal de acordo com o que estabelece a Lei nº 6.404/1976. O estatuto social da empresa define que o dividendo obrigatório é calculado pela aplicação do percentual de 25% sobre o saldo do Lucro Líquido após a dedução do valor da Reserva Legal. O Capital Social foi aumentado para R$ 9.000.000 com a incorporação do valor total da Reserva de Capital.
O valor total do Patrimônio Líquido da Comercial Importadora S.A., apresentado no Balanço Patrimonial de 31/12/2025, era, em reais,
No ano de 2025, a empresa apurou o lucro Líquido no valor de R$ 5.000.000 e constituiu somente a Reserva Legal de acordo com o que estabelece a Lei nº 6.404/1976. O estatuto social da empresa define que o dividendo obrigatório é calculado pela aplicação do percentual de 25% sobre o saldo do Lucro Líquido após a dedução do valor da Reserva Legal. O Capital Social foi aumentado para R$ 9.000.000 com a incorporação do valor total da Reserva de Capital.
O valor total do Patrimônio Líquido da Comercial Importadora S.A., apresentado no Balanço Patrimonial de 31/12/2025, era, em reais,
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
Uma empresa realizou a emissão de debêntures para captação de recursos com as seguintes características:
• Data da emissão: 31/12/2024
• Valor da emissão: R$ 20.000.000,00
Prazo total: 10 anos
• Taxa de juros: 9% ao ano
• Pagamentos anuais: R$ 3.116.401,80
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 608.765,77.
Tendo em vista que a expectativa do mercado futuro de juros é uma queda da taxa nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 22.000.000.00. Com isso, a taxa de custo efetivo da emissão foi de 7.5% ao ano.
Está correto afirmar que o valor
• Data da emissão: 31/12/2024
• Valor da emissão: R$ 20.000.000,00
Prazo total: 10 anos
• Taxa de juros: 9% ao ano
• Pagamentos anuais: R$ 3.116.401,80
Para a emissão e colocação das debêntures no mercado, a empresa incorreu em custos de transação no valor total de R$ 608.765,77.
Tendo em vista que a expectativa do mercado futuro de juros é uma queda da taxa nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 22.000.000.00. Com isso, a taxa de custo efetivo da emissão foi de 7.5% ao ano.
Está correto afirmar que o valor
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
Em 01/01/2024, a empresa Oportunista S.A. adquiriu um imóvel nas seguintes condições de pagamento:
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
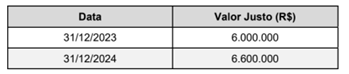
Com base nessas informações, a empresa Oportunista S.A. reconheceu
• Entrada, no valor de R$ 3.000.000
• Parcela de R$ 2.904.000 para ser paga em 01/01/2026
Para dispor do imóvel em condições de uso, a empresa incorreu, adicionalmente, nos seguintes gastos:
• Reformas estruturais: R$ 400.000
• Impostos e taxas para registro do imóvel: R$ 100.000
A empresa classificou o imóvel como propriedade para investimento, estimou sua vida útil em 50 anos e definiu como política contábil para sua mensuração subsequente o método do valor justo, conforme permitido pelo Pronunciamento Técnico CPC 28- Propriedade para Investimento.
Na data da aquisição do imóvel, a taxa incremental de juros compostos era de 10% a.a., e os valores justos do imóvel, em algumas datas, são apresentados na tabela a seguir:
Com base nessas informações, a empresa Oportunista S.A. reconheceu
Concurso:
SEFAZ-CE
Disciplina:
Contabilidade Geral
O valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa Materiais Esportivos para a Copa S.A. no ano
de 2025 foi, em reais:
