Questões de Concurso
Filtrar
2.835 Questões de concurso encontradas
Página 125 de 567
Questões por página:
Questões por página:
Concurso:
CRA-PR
Disciplina:
Contabilidade Geral
A Demonstração das Mutações do Patrimônio Líquido tem como objetivo apresentar, de forma detalhada, as alterações
ocorridas no patrimônio líquido de uma empresa durante determinado período, permitindo transparência, controle financeiro e suporte à tomada de decisões. Nesse contexto, trata-se de uma transação que NÃO impacta no valor total do patrimônio líquido:
Concurso:
Prefeitura de Ponta Grossa - PR
Disciplina:
Contabilidade Geral
mostrar texto associado
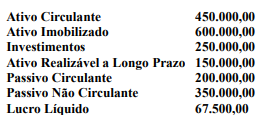
À luz dos dados fornecidos, é correto afirmar que o
Patrimônio Líquido da empresa na data de
31/12/2025 era de
Concurso:
Prefeitura de Ponta Grossa - PR
Disciplina:
Contabilidade Geral
A lei nº 6.404/1976 estabelece as bases para a
composição das demonstrações contábeis e
classificação das contas que as compõem. De acordo
com o referido normativo, no Balanço Patrimonial,
os direitos que tenham por objeto bens incorpóreos
destinados à manutenção da companhia ou exercidos
com essa finalidade, inclusive o fundo de comércio
adquirido, serão classificados como
Concurso:
CONSUD - PR
Disciplina:
Contabilidade Geral
Ao final do exercício social de 2025, durante os trabalhos de encerramento das demonstrações contábeis,
verificou-se que uma informação referente ao Capital Social havia sido omitida do balancete da empresa
Horizonte Logística S.A. Após a conferência dos registros contábeis, foram identificados os seguintes
saldos (em R$):
• Caixa: 12.000,00 • Aplicações Financeiras de Liquidez Imediata: 8.000,00 • Clientes: 25.000,00 • Estoques: 35.000,00 • Imobilizado: 90.000,00 • Depreciação Acumulada: 18.000,00 • Fornecedores: 42.000,00 • Empréstimos Bancários (LP): 30.000,00 • Salários a Pagar: 8.000,00 • Tributos a Recolher: 6.000,00 • Reserva Legal: 5.000,00 • Reserva de Lucros: 9.000,00 • Capital Social: ?
Com base exclusivamente nas informações apresentadas e na equação fundamental do patrimônio, assinale a alternativa que apresenta, respectivamente, o valor do Capital Social e o Patrimônio Líquido da companhia.
• Caixa: 12.000,00 • Aplicações Financeiras de Liquidez Imediata: 8.000,00 • Clientes: 25.000,00 • Estoques: 35.000,00 • Imobilizado: 90.000,00 • Depreciação Acumulada: 18.000,00 • Fornecedores: 42.000,00 • Empréstimos Bancários (LP): 30.000,00 • Salários a Pagar: 8.000,00 • Tributos a Recolher: 6.000,00 • Reserva Legal: 5.000,00 • Reserva de Lucros: 9.000,00 • Capital Social: ?
Com base exclusivamente nas informações apresentadas e na equação fundamental do patrimônio, assinale a alternativa que apresenta, respectivamente, o valor do Capital Social e o Patrimônio Líquido da companhia.
Concurso:
CONSUD - PR
Disciplina:
Contabilidade Geral
Ao final do exercício social, a Companhia Solaris S.A. apresentou as seguintes informações para
elaboração do Balanço Patrimonial, de acordo com a Lei nº 6.404/1976 e as normas contábeis vigentes:
I. Direitos realizáveis no curso do ciclo operacional da empresa, ainda que superior a doze meses.
II. Participações permanentes em outras sociedades que não se destinem à manutenção das atividades da companhia.
III. Softwares adquiridos para utilização permanente nas atividades da empresa.
IV. Empréstimo bancário com vencimento único em 18 meses, contratado para financiamento do capital de giro.
Considerando a correta classificação patrimonial desses elementos, assinale a alternativa correta.
I. Direitos realizáveis no curso do ciclo operacional da empresa, ainda que superior a doze meses.
II. Participações permanentes em outras sociedades que não se destinem à manutenção das atividades da companhia.
III. Softwares adquiridos para utilização permanente nas atividades da empresa.
IV. Empréstimo bancário com vencimento único em 18 meses, contratado para financiamento do capital de giro.
Considerando a correta classificação patrimonial desses elementos, assinale a alternativa correta.
