Questões de Concurso
Filtrar
2.829 Questões de concurso encontradas
Página 22 de 566
Questões por página:
No mês de junho de 2024, a CODERN realizou a prestação de serviços portuários no valor de R$ 2.000.000. Desse valor, metade foi recebida em 2024 e o restante tinha prazo de recebimento previsto para março de 2025. Com base em seu histórico, a empresa estimou que 5% desse valor não seria recebido, constituindo, portanto, uma conta de Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD). Em março de 2025, vinte por cento dos valores provisionados se confirmaram como efetivamente incobráveis e o restante foi recebido em razão do pagamento de clientes. Considerando essas informações, uma contadora da CODERN efetuou, em março de 2025, os seguintes lançamentos contábeis para a:
1) constituição da PECLD no momento da venda;
2) confirmação da perda incobrável;
3) reversão do saldo remanescente da PECLD:
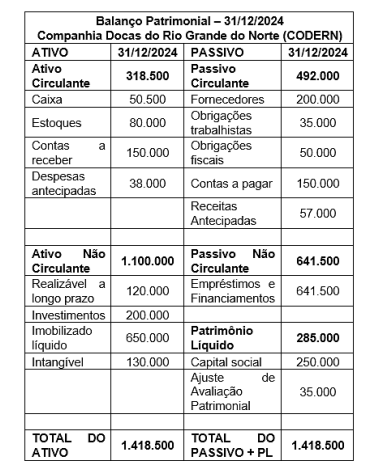 No primeiro semestre de 2025, ocorreram as seguintes operações:
• compra de mercadorias no valor de R$ 100.000, sendo R$ 30.000 à vista e o restante a prazo; • venda de mercadorias por R$ 200.000, sendo metade recebida à vista e o restante a prazo; • o custo das mercadorias vendidas foi de R$ 50.000; • pagamento a fornecedores no valor de R$ 10.000; • aquisição de um veículo por R$ 300.000, sendo R$ 50.000 pagos à vista e o restante financiado junto ao banco; • pagamento de obrigações trabalhistas de 2024 no valor de R$ 28.000; • obtenção de novo empréstimo bancário no valor de R$ 200.000, com crédito em conta; • reconhecimento de despesa com depreciação do imobilizado no valor de R$ 25.000; • compra à vista de móveis e utensílios para o escritório no valor de R$ 50.000; • pagamento de obrigações fiscais no valor de R$ 15.000; • o lucro do período foi destinado ao aumento do capital social.
Com base nessas informações, os valores do ativo total e do passivo exigível total, em 30/06/2025, foram:
I A segregação em circulantes e não circulantes feita com os ativos e os passivos de uma entidade também se aplica a seus impostos diferidos.
II Se, à data do balanço, a entidade não tiver a prerrogativa de postergar a quitação de uma obrigação por período que supere o fim do próximo exercício social, então essa obrigação é um passivo circulante.
III Ressalvados os dispositivos legais, é facultado à administração de cada entidade escolher se prefere apresentar suas despesas pelo método funcional ou pelo método da natureza da despesa.
Assinale a opção correta.
Nessas condições, os passivos da entidade, considerado o resultado do exercício, totalizaram
