Questões de Concurso
Filtrar
2.835 Questões de concurso encontradas
Página 27 de 567
Questões por página:
Questões por página:
Concurso:
Prefeitura de Cunha - SP
Disciplina:
Contabilidade Geral
Na contabilidade, entende-se por patrimônio o
conjunto de bens, direitos e as obrigações. Nesse
sentido, é correto afirmar que no balanço
patrimonial as obrigações serão lançadas no:
Concurso:
MPE-SP
Disciplina:
Contabilidade Geral
Uma máquina foi adquirida e colocada em uso, em
01.06.2024, por R$ 162.000,00, com valor residual de
15% e vida útil de 10 anos. Em 31.12.2024, as despesas
com depreciação foram de
Concurso:
MPE-SP
Disciplina:
Contabilidade Geral
Determinada empresa apresentou em seu Balancete de
Verificação, levantado em 31.12.2024, as seguintes contas e respectivos saldos, em R$:
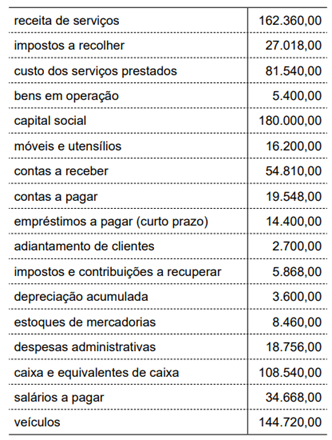
Considerando essas informações, e desconsiderando incidência de impostos, após a apuração do resultado do exercício foi elaborado o Balanço Patrimonial, que apresentou, correta e respectivamente, no grupo relativo ao Capital Próprio, Capital de Terceiros, Ativo Circulante e Ativo Não Circulante, os seguintes valores, em R$:
Considerando essas informações, e desconsiderando incidência de impostos, após a apuração do resultado do exercício foi elaborado o Balanço Patrimonial, que apresentou, correta e respectivamente, no grupo relativo ao Capital Próprio, Capital de Terceiros, Ativo Circulante e Ativo Não Circulante, os seguintes valores, em R$:
As Reservas de Capital são contas do Patrimônio
Líquido que registram valores recebidos pela entidade
que não transitam pelo resultado, representando
contribuições que reforçam sua estrutura de capital sem serem contrapartida de receitas operacionais. A
legislação societária define as rubricas que podem
compor essas reservas. Considerando a natureza das
Reservas de Capital, analise as afirmativas a seguir.
I. O ágio na emissão de ações, que é a diferença entre o preço de emissão e o valor nominal (ou o valor destinado ao capital social nas ações sem valor nominal), é classificado como Reserva de Capital.
II. O produto da alienação de partes beneficiárias e bônus de subscrição, por representarem entradas de recursos sem contraprestação direta em bens ou serviços, compõem as Reservas de Capital.
III. Os valores recebidos a título de doações e subvenções governamentais para investimento, destinados a estimular a implantação ou expansão de empreendimentos econômicos, são registrados como Reservas de Capital.
Está CORRETO o que se afirma em:
I. O ágio na emissão de ações, que é a diferença entre o preço de emissão e o valor nominal (ou o valor destinado ao capital social nas ações sem valor nominal), é classificado como Reserva de Capital.
II. O produto da alienação de partes beneficiárias e bônus de subscrição, por representarem entradas de recursos sem contraprestação direta em bens ou serviços, compõem as Reservas de Capital.
III. Os valores recebidos a título de doações e subvenções governamentais para investimento, destinados a estimular a implantação ou expansão de empreendimentos econômicos, são registrados como Reservas de Capital.
Está CORRETO o que se afirma em:
A depreciação, a amortização e a exaustão são
processos contábeis de alocação sistemática do custo
de ativos de longa duração ao resultado dos períodos
em que geram benefícios econômicos. Embora similares
em sua finalidade, cada processo se aplica a um tipo
específico de ativo. Assinale a alternativa que associa
CORRETAMENTE o processo ao tipo de ativo
correspondente.
