Questões de Concurso
Filtrar
1.964 Questões de concurso encontradas
Página 30 de 393
Questões por página:
Questões por página:
Concurso:
Prefeitura de Marau - RS
Disciplina:
Contabilidade Geral
No inicio do mês de outubro de 2014, a secretaria de saúde do Município X não possuía quites de Equipamentos de Proteção Individual (EPI) em estoque. Durante o referido mês, ocorreram as seguintes movimentações:
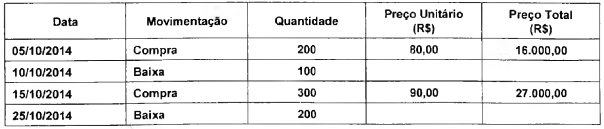
Considerando as movimentações no estoque do período e o custeio dos estoques pelo método da média ponderada móvel, o valor do estoque final de quites de Equipamentos de Proteção Individual (EPI), no mês de outubro de 2014, era de R$:
Considerando as movimentações no estoque do período e o custeio dos estoques pelo método da média ponderada móvel, o valor do estoque final de quites de Equipamentos de Proteção Individual (EPI), no mês de outubro de 2014, era de R$:
Concurso:
Prefeitura de Marau - RS
Disciplina:
Contabilidade Geral
Com relação à mensuração de ativos, o CPC 00 define que é o processo que determina os valores pelos quais os elementos devem ser reconhecidos e apresentados nas demonstrações contábeis e que esse processo envolve a seleção de uma base específica de mensuração. Nesse sentido, os critérios de avaliação dos ativos e de registro dos passivos são aplicados dentro do regime de competência e, de forma geral, os Ativos Intangíveis são avaliados ao:
Concurso:
Prefeitura de Marau - RS
Disciplina:
Contabilidade Geral
O Balanço Patrimonial tem por finalidade apresentar a posição financeira e patrimonial da empresa em determinada data, representando, portanto, uma posição estática. Conforme as intitulações da lei, o balanço é composto por três elementos básicos:
Concurso:
TRE-AC
Disciplina:
Contabilidade Geral
No que se refere ao levantamento do Balanço Patrimonial, é correto afirmar que
Concurso:
TRE-AC
Disciplina:
Contabilidade Geral
O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais. Em relação ao assunto, analise as assertivas e assinale a alternativa que aponta as corretas.
I. O custo de aquisição dos estoques compreende o preço de compra, os impostos de importação e outros tributos (exceto os recuperáveis junto ao fisco), bem como os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
II. O custo de aquisição dos estoques inclui as despesas administrativas mesmo que não contribuam para trazer o estoque ao seu loca! e condição atuais.
III. Os custos de transformação de estoques incluem os custos diretamente relacionados com as unidades produzidas ou com as linhas de produção, como pode ser o caso da mão de obra direta.
IV. Os custos de transformação de estoques compreendem despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
V. Os custos de transformação de estoques incluem o valor anormal de desperdício de materiais, mão de obra ou outros insumos de produção.
