Questões de Concurso
Filtrar
2.835 Questões de concurso encontradas
Página 63 de 567
Questões por página:
Questões por página:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma Sociedade Empresária, em 31/12/2019, apresentou os seguintes saldos de contas do Patrimônio
Líquido:
Capital Social totalmente integralizado no valor de R$ 250.000,00; Reserva Legal no valor de R$ 46.250,00; Reserva Estatutária no valor de R$ 57.000,00; Não haviam outros saldos.
Capital Social totalmente integralizado no valor de R$ 250.000,00; Reserva Legal no valor de R$ 46.250,00; Reserva Estatutária no valor de R$ 57.000,00; Não haviam outros saldos.
Em 31/12/2019, apurou lucros no valor de R$ 140.000,00 e a Assembleia Geral Ordinária realizada aprovou a seguinte proposta de destinação e distribuição desse lucro:
- 5% para Reserva Legal conforme a legislação;
- 40% para Reserva Estatutária;
- R$ 35.000,00 para Reserva para Contingências;
- a sobra líquida será destinada a Dividendos a Pagar.
Considerando os dados apresentados, podemos afirmar que os valores da Reserva Legal e Dividendos a Pagar são, respectivamente:
Concurso:
CFC
Disciplina:
Contabilidade Geral
A Sociedade Empresária apresentou, em 31/12/2016, as seguintes contas com seus respectivos saldos na
sua contabilidade, após destinação do resultado apurado:
Caixa e Equivalentes R$ 28.000,00 Edificações em Uso R$ 188.000,00 Reserva de Ágio na Emissão de Ações R$ 12.000,00 Terrenos de Uso R$ 235.000,00 Ações em Tesouraria R$ 28.000,00 Fornecedores R$ 87.500,00 Mercadorias para Revenda R$ 24.000,00 Patentes R$ 18.500,00 Capital Subscrito R$ 250.000,00 Adiantamento a Fornecedores R$ 16.000,00 Reserva de Incentivos Fiscais R$ 45.000,00 Veículos de Uso R$ 138.000,00 Investimentos em Controladas R$ 55.000,00 Reserva Legal R$ 32.500,00 Adiantamento Recebido de Clientes R$ 18.000,00 Depreciação Acumulada de Imóveis R$ 45.120,00 Gastos com Emissão de Títulos Patrimoniais R$ 9.000,00 Capital a Integralizar R$ 8.000,00 Salários a Pagar R$ 35.020,00 Propriedades para Investimentos R$ 60.000,00 Impostos a Recolher R$ 33.820,00 Dividendos a Pagar R$ 39.300,00 Reserva Estatutária R$ 42.100,00 Depreciação Acumulada de Veículos R$ 55.200,00 Clientes R$ 85.060,00 Aplicação de Liquidez Imediata R$ 25.000,00 Exaustão de Terrenos R$ 47.000,00 Empréstimo Bancário R$ 175.000,00
A partir dos dados apresentados ao final do ano de 2016, o valor total do Patrimônio Líquido é de:
Caixa e Equivalentes R$ 28.000,00 Edificações em Uso R$ 188.000,00 Reserva de Ágio na Emissão de Ações R$ 12.000,00 Terrenos de Uso R$ 235.000,00 Ações em Tesouraria R$ 28.000,00 Fornecedores R$ 87.500,00 Mercadorias para Revenda R$ 24.000,00 Patentes R$ 18.500,00 Capital Subscrito R$ 250.000,00 Adiantamento a Fornecedores R$ 16.000,00 Reserva de Incentivos Fiscais R$ 45.000,00 Veículos de Uso R$ 138.000,00 Investimentos em Controladas R$ 55.000,00 Reserva Legal R$ 32.500,00 Adiantamento Recebido de Clientes R$ 18.000,00 Depreciação Acumulada de Imóveis R$ 45.120,00 Gastos com Emissão de Títulos Patrimoniais R$ 9.000,00 Capital a Integralizar R$ 8.000,00 Salários a Pagar R$ 35.020,00 Propriedades para Investimentos R$ 60.000,00 Impostos a Recolher R$ 33.820,00 Dividendos a Pagar R$ 39.300,00 Reserva Estatutária R$ 42.100,00 Depreciação Acumulada de Veículos R$ 55.200,00 Clientes R$ 85.060,00 Aplicação de Liquidez Imediata R$ 25.000,00 Exaustão de Terrenos R$ 47.000,00 Empréstimo Bancário R$ 175.000,00
A partir dos dados apresentados ao final do ano de 2016, o valor total do Patrimônio Líquido é de:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Determinada Sociedade Empresária produtora de celulose possui plantação própria de eucaliptos de onde
são extraídos a matéria-prima para o processo produtivo. Em 09/2017 recebeu uma encomenda e, para atendê-la, além
das 400 toneladas que tem disponível para produção da celulose, precisou comprar de terceiros outras 200 toneladas
de matéria-prima in natura, a fim de atender à encomenda. No mês, momento da colheita da sua produção e na compra
de madeira de terceiros, o valor justo da plantação apurado era de 85,00/tonelada e o valor de aquisição de terceiros
foi de 75,00/tonelada. Considerando a existência de mercado organizado e que a sociedade irá aplicar, para fins de
avaliação e mensuração, o disposto na NBC TG 29 (R2) – Ativos Biológicos, o valor total do custo da matéria-prima a ser
utilizado na produção será de:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma empresa comercial revendia três tipos de produtos. Em 31/12/2019 apurou a seguinte situação sobre
o estoque:
Produto Valor de aquisição Valor realizável líquido Produto A 92.000,00 89.000,00 Produto B 87.000,00 90.000,00 Produto C 54.000,00 52.000,00
Conforme o disposto na NBC TG 16 (R2) – Estoques, o ajuste ao valor de mercado deverá ser contabilizado. Considerando os dados apresentados, o registro do fato acarretará:
Produto Valor de aquisição Valor realizável líquido Produto A 92.000,00 89.000,00 Produto B 87.000,00 90.000,00 Produto C 54.000,00 52.000,00
Conforme o disposto na NBC TG 16 (R2) – Estoques, o ajuste ao valor de mercado deverá ser contabilizado. Considerando os dados apresentados, o registro do fato acarretará:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma Sociedade Empresária apresentou, em outubro de 2017, as seguintes informações relativas a
operações de compras e vendas de mercadorias realizadas no período:
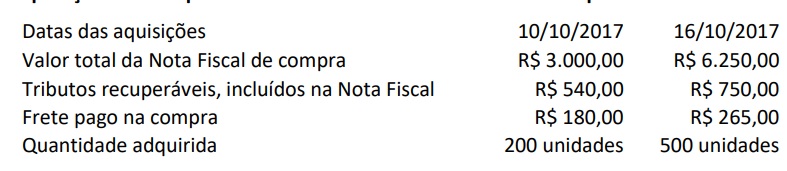
No final do mês de setembro/17, o saldo de mercadorias em estoque era igual a R$ 1.455,00, correspondente a 150 unidades. A única venda realizada no mês de outubro/17 ocorreu no dia 27/10/2017, quando foram vendidas 420 unidades. Considerando que a empresa utiliza o Método da Média Ponderada Móvel para avaliação de seus estoques, o Custo de Mercadorias Vendidas (CMV) no mês de outubro de 2017 foi de:
No final do mês de setembro/17, o saldo de mercadorias em estoque era igual a R$ 1.455,00, correspondente a 150 unidades. A única venda realizada no mês de outubro/17 ocorreu no dia 27/10/2017, quando foram vendidas 420 unidades. Considerando que a empresa utiliza o Método da Média Ponderada Móvel para avaliação de seus estoques, o Custo de Mercadorias Vendidas (CMV) no mês de outubro de 2017 foi de:
