Questões de Concurso
Filtrar
2.826 Questões de concurso encontradas
Página 7 de 566
Questões por página:
A NBC TG 04(R4) Intangível estabelece que um ativo intangível deve ser reconhecido apenas se
(i) for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade e
(ii) o custo do ativo possa ser mensurado com confiabilidade.
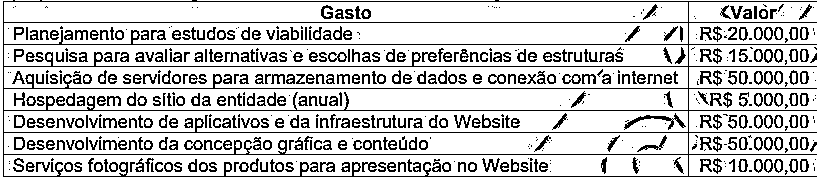
A Cia Vitória Régia está desenvolvendo um Website e-commerce para realizar vendas on-line de produtos da Amazônia e precisa registrar de forma confiável o custo desse ativo. Considerando o disposto na NBC TG 04 (R4) e nos dados a seguir, o custo a ser atribuído a construção do Website é de
A entidade Amazônidas S.A, em 31/12/2025, possui um maquinário, adquirido em 01/01/2023, registrado a um custo de aquisição de R$ 1.200.000,00, com vida útil estimada em 10 anos e valor residual de 10%. Em 31/12/2025, a empresa detectou indícios de desvalorização e realizou o Teste de Recuperabilidade, resultando nos seguintes valores:
- Valor em uso: R$ 780.000,00.
- Valor Justo líquido de despesa de venda: R$ 750.000,00.
Simultaneamente, a empresa foi citada em um processo trabalhista onde os advogados classificaram o risco de perda como provável no valor de R$ 100.000,00 e como possível no valor de R$ 50.000,00. Considerando exclusivamente as operações citadas acima e as normas contidas na NBC TG 01 (R04) Redução ao valor recuperável de ativos, NBC TG 25 (R2) Provisões, Passivos Contingentes e Ativos Contingentes e NBC TG 27 (R4) Ativo Imobilizado, o Patrimônio Líquido
A Salinópolis Alimentos Ltda, empresa atuante no beneficiamento e na comercialização de pescados na Região Norte, encerrou suas demonstrações contábeis em 31/12/2025, apurando os seguintes fatos relevantes, devidamente analisados pela administração e por sua assessoria jurídica:
I.Existência de férias vencidas e proporcionais, acrescidas do respectivo adicional constitucional, relativas aos empregados, no valor de R$ 120.000,00, ainda não quitadas até a data do balanço.
II. Processo judicial trabalhista em andamento, cujo risco de perda foi classificado como provável, com estimativa confiável de desembolso futuro no valor de R$ 80.000,00.
III. Ação cível movida por fornecedor, cuja avaliação jurídica indicou risco de perda possível, sem mensuração confiável até o encerramento do exercício.
Considerando os efeitos contábeis desses fatos no exercício de 2025, em conformidade com a legislação societária e os pronunciamentos contábeis vigentes, é correto afirmar que
A Cia Marabá S.A elaborou suas demonstrações contábeis para o exercício encerrado em 31/12/25. Durante a revisão final, a administração identificou que determinadas rubricas relevantes estavam sendo apresentadas de forma agregada no balanço patrimonial e na demonstração do resultado do período, o que dificultava a compreensão da posição financeira e do desempenho da entidade pelos usuários. Considerando os requisitos do CPC 26 (R1) – Apresentação das Demonstrações Contábeis –, a administração da Cia Marabá S.A decidiu rever a forma de apresentação dessas demonstrações, sem alterar reconhecimento ou mensuração, apenas a forma de apresentação.
À luz do CPC 26 (R1), o procedimento exigido para o balanço patrimonial e para a demonstração do resultado do período, nesse contexto, é
A Cia Salvaterra S.A, em 02/01/2021, adquiriu um equipamento industrial por R$ 1.200.000,00. Na data do reconhecimento inicial, a administração estimou, para este bem, vida útil econômica de 10 anos, valor residual de R$ 200.000,00 e o método linear de depreciação. O bem foi colocado em condições de uso imediatamente na data da aquisição.
Em 02/01/2024, com base em novas evidências técnicas e de mercado, a entidade revisou suas estimativas contábeis, passando a estimar para o bem uma vida útil remanescente de 4 anos a partir dessa data e valor residual revisado para R$ 120.000,00. Ressalta-se que não houve reconhecimento de perda por redução ao valor recuperável até 31/12/2023.
Considerando as disposições do CPC 27 – Ativo Imobilizado –, o valor contábil do equipamento industrial em 31/12/2024 é
