Questões de Concurso
Filtrar
2.835 Questões de concurso encontradas
Página 75 de 567
Questões por página:
Em 02/01/X0, uma sociedade empresária adquiriu computadores no exterior para utilizar em seus negócios por 30.000 dólares. Do valor, 10.000 dólares foram pagos no momento da aquisição, e o restante, em 02/04/X0, quando do recebimento físico do computador.
A cotação do dólar, em 02/01/X0, era de R$ 5,00 e, em 02/04/X0, de R$ 5,20.
Assinale a opção que indica o valor reconhecido na conta “computadores” no Balanço Patrimonial da sociedade empresária, em 02/04/X0.
Em 02/01/X0, uma sociedade empresária alugou de terceiros um imóvel por dois anos, com pagamentos mensais de R$ 3.000 durante 24 meses. Os encargos financeiros totais sobre o passivo eram de R$ 5.000.
Assinale a opção que indica o impacto do aluguel no balanço patrimonial da sociedade empresária em 02/01/X0.
A Cia. A, situada no Brasil, tem o real como moeda funcional. O balanço inicial da sociedade empresária, em 31/12/X0, era o seguinte:
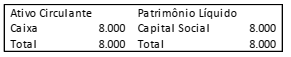
Com o objetivo de gerar informações mais relevantes para os usuários residentes em outros países, a sociedade empresária decidiu evidenciar também suas demonstrações contábeis em uma moeda de apresentação diferente da moeda funcional, como abordado na NBC TG 02 (03) – Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. Desse modo, a Cia. A converteu suas demonstrações contábeis para a moeda dólar dos Estados Unidos.
No dia 31/12/X1, a Cia. A auferiu receitas de R$ 5.500 e despesas de R$ 1.100, ambas à vista. As cotações do dólar, em 31/12/X0 e em 31/12/X1, eram, respectivamente, de R$ 5,00 e de R$ 5,50.
Assinale a opção que indica o valor do ajuste acumulado de
conversão em dólares, apresentado no balanço patrimonial da
Cia. A, em seu patrimônio líquido, em 31/12/X1.
Sobre "Contas de compensação", marque a alternativa CORRETA.
