Questões de Concurso
Filtrar
2.835 Questões de concurso encontradas
Página 81 de 567
Questões por página:
Questões por página:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma sociedade empresária iniciou suas atividades em janeiro de 2021 e, ao final de dezembro de 2021, apresentou o
seguinte Balancete de Verificação:
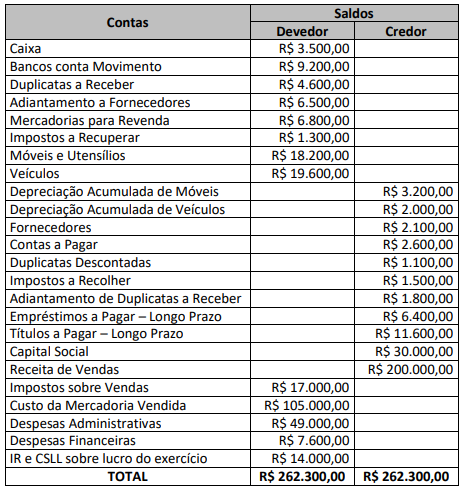
Considerando somente os dados apresentados e de acordo com a NBC TG 16 (R5) – Apresentação das Demonstrações Contábeis e a Lei nº 6.404/76 – Lei das Sociedades por Ações, após a apuração do resultado do exercício serão evidenciados no Balanço Patrimonial em 31/12/2021:
Considerando somente os dados apresentados e de acordo com a NBC TG 16 (R5) – Apresentação das Demonstrações Contábeis e a Lei nº 6.404/76 – Lei das Sociedades por Ações, após a apuração do resultado do exercício serão evidenciados no Balanço Patrimonial em 31/12/2021:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma empresa comercial realizou as seguintes operações em março de 2022:
• Adquiriu mercadorias para revenda por R$ 36.400,00.
• Arcou com custos de transporte das mercadorias adquiridas no valor de R$ 580,00.
• Vendeu por R$ 50.960,00 parte das mercadorias adquiridas.
Outras informações: • As operações ocorreram dentro do mesmo Estado, sendo a alíquota interna do ICMS de 18%, sem variações nas operações de compra e venda das mercadorias.
• A apuração do imposto é feita pelo regime normal (ICMS Normal).
• Havia um saldo de ICMS a Recuperar no valor de R$ 1.300,00.
Considerando que essas foram as únicas operações ocorridas no período, após a apuração do ICMS referente a março de 2022, a empresa apresentará:
• Adquiriu mercadorias para revenda por R$ 36.400,00.
• Arcou com custos de transporte das mercadorias adquiridas no valor de R$ 580,00.
• Vendeu por R$ 50.960,00 parte das mercadorias adquiridas.
Outras informações: • As operações ocorreram dentro do mesmo Estado, sendo a alíquota interna do ICMS de 18%, sem variações nas operações de compra e venda das mercadorias.
• A apuração do imposto é feita pelo regime normal (ICMS Normal).
• Havia um saldo de ICMS a Recuperar no valor de R$ 1.300,00.
Considerando que essas foram as únicas operações ocorridas no período, após a apuração do ICMS referente a março de 2022, a empresa apresentará:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma sociedade empresária apresentou, ao final do exercício social de 2021, as seguintes informações sobre o estoque
de mercadorias para revenda:
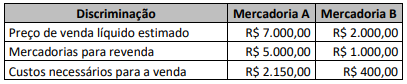
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Informações adicionais:
• Não existem estoques iniciais de nenhuma das mercadorias.
• Os estoques estão registrados pelo custo de aquisição.
• As mercadorias são avaliadas separadamente.
Considerando somente as informações apresentadas e o disposto na NBC TG 16 (R2) – Estoques, o valor de Perdas Estimadas para Redução ao Valor Recuperável e o valor de Estoques de Mercadorias para Revenda, assinale a composição do valor contábil líquido de cada tipo de mercadoria em 31/12/2021.
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina para uso, cuja data de início de operações foi em 01/07/2018, sobre
a qual apresentou as seguintes informações:
Valor da máquina R$ 154.000,00 Tributos recuperáveis R$ 18.480,00 Tributos não recuperáveis R$ 15.400,00 Gastos iniciais de transporte R$ 1.580,00 Gastos de instalação R$ 3.800,00 Valor residual R$ 7.815,00 Vida útil 5 anos Taxa de depreciação anual 20%
Outras informações:
• A sociedade empresária utiliza o método de depreciação linear.
• Não houveram indicativos de perda desde o início de suas operações até 31/12/2021.
Considerando somente as informações apresentadas e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o valor contábil líquido da máquina, em 31/12/2021, corresponde a:
Valor da máquina R$ 154.000,00 Tributos recuperáveis R$ 18.480,00 Tributos não recuperáveis R$ 15.400,00 Gastos iniciais de transporte R$ 1.580,00 Gastos de instalação R$ 3.800,00 Valor residual R$ 7.815,00 Vida útil 5 anos Taxa de depreciação anual 20%
Outras informações:
• A sociedade empresária utiliza o método de depreciação linear.
• Não houveram indicativos de perda desde o início de suas operações até 31/12/2021.
Considerando somente as informações apresentadas e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado, o valor contábil líquido da máquina, em 31/12/2021, corresponde a:
Concurso:
CFC
Disciplina:
Contabilidade Geral
Uma indústria comercializa o Produto A e dá garantias contratuais aos clientes no momento da venda desse seu produto. Como política de produção e comercialização já adotada há alguns anos, os clientes estarão cobertos pelo custo
da reparação ou até mesmo substituição, caso surjam defeitos no produto em até doze meses a contar da data da
venda (evento que cria obrigação). A indústria vem trabalhando para aprimorar todo o processo produtivo do Produto
A na busca de minimizar os acionamentos dessas garantias, mas, por meio de levantamento técnico com base em
experiências passadas, é provável que alguns clientes acionem as garantias. Apesar do otimismo com a qualidade do
seu produto, a indústria considera R$ 80.000,00 uma estimativa confiável a ser utilizada no próximo exercício social
para liquidar os custos de garantias para reparação ou substituição, caso sejam detectados defeitos em Produtos A
vendidos. Considerando-se exclusivamente as informações apresentadas e a NBC TG 25 (R2) – Provisões, Passivos
Contingentes e Ativos Contingentes, a indústria deverá reconhecer o valor de R$ 80.000,00 como:
