Questões de Concurso
Filtrar
2.826 Questões de concurso encontradas
Página 9 de 566
Questões por página:
Questões por página:
Concurso:
EsFCEx
Disciplina:
Contabilidade Geral
mostrar texto associado
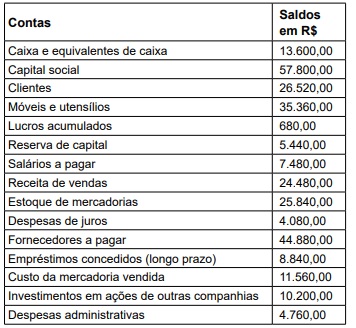
Após a apuração do resultado, ao elaborar o Balanço Patrimonial, o valor correspondente ao patrimônio líquido,
em R$, será de
A empresa Salvador Bahia Ltda. deseja analisar
sua capacidade de pagamento de dívidas de curto prazo.
Para isso, o contador sugeriu o uso de um indicador
financeiro que mede a relação entre o ativo circulante e o
passivo circulante.
Com base nessa situação hipotética, assinale a opção que apresenta o indicador a ser utilizado.
Com base nessa situação hipotética, assinale a opção que apresenta o indicador a ser utilizado.
Concurso:
SEFAZ-PR
Disciplina:
Contabilidade Geral
Ao realizar uma auditoria nas demonstrações contábeis da
sociedade empresária Alpha Ltda, os auditores fiscais observaram
que o passivo circulante, no Balanço Patrimonial, apresentava um
registro de R$ 500.000,00, referente a direitos da sociedade
empresária, a serem recebidos após o término do exercício
seguinte.
Sobre o referido registro, considerando as informações apresentadas, assinale a afirmativa correta.
Sobre o referido registro, considerando as informações apresentadas, assinale a afirmativa correta.
Concurso:
SEFAZ-PR
Disciplina:
Contabilidade Geral
Em janeiro de 2025, um arrendatário realizou o arrendamento de
um imóvel.
Após a data de início, o arrendatário deve mensurar o passivo de arrendamento, refletindo (i) os juros sobre o passivo de arrendamento e (ii) os pagamentos do arrendamento efetuados, que geram, respectivamente, os seguintes efeitos no valor contábil do passivo:
Após a data de início, o arrendatário deve mensurar o passivo de arrendamento, refletindo (i) os juros sobre o passivo de arrendamento e (ii) os pagamentos do arrendamento efetuados, que geram, respectivamente, os seguintes efeitos no valor contábil do passivo:
Concurso:
SESAP-RN
Disciplina:
Contabilidade Geral
Demonstração estática, sintética e ordenada do patrimônio
da empresa, refletindo a posição financeira da empresa de
forma quantitativa e qualitativa em determinado momento.
Neste documento, os bens, direitos, obrigações e a participação
dos sócios são explícitas a todos que tenham acesso a este
documento. Nesse sentido, o texto refere-se ao documento
denominado de
