Questões de Concurso
Filtrar
2.835 Questões de concurso encontradas
Página 90 de 567
Questões por página:
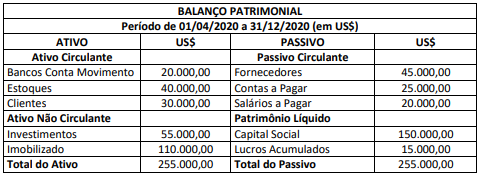
Outras informações:
– a data de integralização do Capital Social foi 02/04/2020, realizada em dólar americano (US$); – a aquisição de estoques de mercadorias, imobilizado e investimentos ocorreu em 20/04/2020;
– não ocorreram flutuações significativas da taxa de câmbio no período, tendo sido o resultado gerado uniformemente ao longo do período;
– o Balanço Patrimonial foi apresentado após o fechamento do resultado do exercício, cujo valor já consta na conta Lucros Acumulados – Patrimônio Líquido;
– As taxas de câmbio apresentadas são:
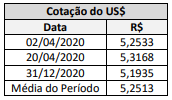
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que:
• Máquina: R$ 220.000,00; e,
• Depreciação acumulada: R$ 30.000,00.
Sabe-se que a estimativa de valor de venda desta máquina é de R$ 180.000,00. As despesas estimadas para se vender a máquina, incluindo vistoria e manutenção para facilitar a negociação, são de R$ 4.000,00. Considerando exclusivamente tais informações e a NBC TG 31 (R3) – Ativo não circulante mantido para venda e operação descontinuada, informe a conta e o valor que tal ativo deve ser reconhecido em 26/04/2021.
Conforme Instrução da Superintendência Nacional de Previdência Complementar (Previc) que dispõe sobre as normas específicas para os procedimentos contábeis, as Entidades Fechadas de Previdência Complementar (EFPC), durante o processo de avaliação e registro contábil das operações com cotas de fundos de investimento, deverão observar as regras estabelecidas pela Comissão de Valores Mobiliários (CVM). Considerando a legislação em vigor sobre redução ao valor recuperável de ativos, identifique, nos itens abaixo, as evidências de fontes externas de informação a serem observadas e, em seguida, assinale a opção CORRETA.
I. Evidência disponível, proveniente de relatório interno, que indique que o desempenho econômico de um ativo é ou será pior que o esperado.
II. Mudanças significativas, com efeito adverso sobre a entidade, ocorreram durante o período, ou devem ocorrer em futuro próximo, na extensão pela qual, ou na maneira na qual, um ativo é ou será utilizado. Essas mudanças incluem, por exemplo, o ativo que se torna inativo ou ocioso, e eventual plano para descontinuidade ou reestruturação da operação à qual um ativo pertence.
III. Mudanças significativas com efeito adverso sobre a entidade ocorreram durante o período, ou ocorrerão em futuro próximo, no ambiente tecnológico, de mercado, econômico ou legal, no qual a entidade opera ou no mercado para o qual o ativo é utilizado.
IV. As taxas de juros de mercado ou outras taxas de mercado de retorno sobre investimentos aumentaram durante o período, e esses aumentos, provavelmente, afetarão a taxa de desconto utilizada no cálculo do valor em uso de um ativo e diminuirão materialmente o valor recuperável do ativo.
Estão CORRETOS apenas os itens:
