Questões de Concurso
Filtrar
239 Questões de concurso encontradas
Página 23 de 48
Questões por página:
Questões por página:
Assinale a alternativa correta sobre a classificação da natureza da receita orçamentária, incluindo
as alterações realizadas pela Portaria Conjunta
n.º 650/2019.
Concurso:
Câmara de Araguatins - TO
Disciplina:
Contabilidade Pública
A classificação da receita orçamentária por
natureza organiza as receitas públicas de acordo com
sua origem e características econômicas. O código de
natureza da receita é composto por oito dígitos, na
estrutura a.b.c.d.ee.f.g.
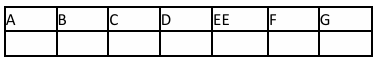
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
Assinale a alternativa que apresenta corretamente a sequência de identificação dos dígitos:
Concurso:
Prefeitura de Riachão do Jacuípe - BA
Disciplina:
Contabilidade Pública
Considere que durante a conferência dos ingressos orçamentários do Município de Riachão do Jacuípe, o Fiscal de Tributos
examinou os seguintes registros:
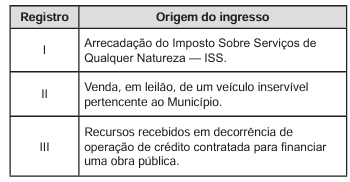
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
De acordo com a classificação orçamentária estabelecida pela Lei Federal no 4.320/1964, esses ingressos devem ser classificados, respectivamente, como
Concurso:
Prefeitura de Amparo - SP
Disciplina:
Contabilidade Pública
Acerca de receita orçamentária efetiva, assinale
a alternativa correta.
Concurso:
Prefeitura de Porto Alegre - RS
Disciplina:
Contabilidade Pública
A análise e a classificação contábil de dados financeiros, despesas e receitas tributárias pelo
Administrador exigem estrito alinhamento com as normas estruturais do direito financeiro e fiscal.
Conforme as regras de escrituração, classificação orçamentária e os reflexos tributários na gestão
pública municipal, analise as assertivas a seguir, classificando-as como Verdadeiras (V) ou Falsas
(F):
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) sobre pagamentos do Município a seus fornecedores deve ser integralmente recolhido à União, sendo classificado contabilmente como passivo circulante de terceiros.
( ) A contribuição para o PIS/PASEP devida pelo Município sobre suas receitas correntes é classificada orçamentariamente como Despesa de Capital, na categoria de amortização da dívida pública.
( ) As receitas de impostos municipais (IPTU e ISSQN) devem ser classificadas na contabilidade patrimonial sob o regime estrito de caixa, vedado o registro por competência no momento do lançamento do crédito.
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) incidente sobre pagamentos efetuados pelo Município pelo fornecimento de bens ou serviços pertence ao próprio ente municipal e classifica-se como Receita Corrente.
( ) As receitas de transferências constitucionais, como as cotas-partes do ICMS e do FPM, classificam-se como Transferências Correntes e compõem a Receita Corrente Líquida após deduzido o repasse ao FUNDEB.
Assinale a alternativa que expressa a sequência correta de preenchimento dos parênteses, de cima para baixo.
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) sobre pagamentos do Município a seus fornecedores deve ser integralmente recolhido à União, sendo classificado contabilmente como passivo circulante de terceiros.
( ) A contribuição para o PIS/PASEP devida pelo Município sobre suas receitas correntes é classificada orçamentariamente como Despesa de Capital, na categoria de amortização da dívida pública.
( ) As receitas de impostos municipais (IPTU e ISSQN) devem ser classificadas na contabilidade patrimonial sob o regime estrito de caixa, vedado o registro por competência no momento do lançamento do crédito.
( ) O Imposto sobre a Renda Retido na Fonte (IRRF) incidente sobre pagamentos efetuados pelo Município pelo fornecimento de bens ou serviços pertence ao próprio ente municipal e classifica-se como Receita Corrente.
( ) As receitas de transferências constitucionais, como as cotas-partes do ICMS e do FPM, classificam-se como Transferências Correntes e compõem a Receita Corrente Líquida após deduzido o repasse ao FUNDEB.
Assinale a alternativa que expressa a sequência correta de preenchimento dos parênteses, de cima para baixo.
