Questões de Concurso
Filtrar
109 Questões de concurso encontradas
Página 13 de 22
Questões por página:
Questões por página:
Concurso:
Prefeitura de Lebon Régis - SC
Disciplina:
Contabilidade Pública
Sobre a demonstração dos fluxos de caixa, avaliar se as afirmativas são certas (C) ou erradas (E) e assinalar a sequência correspondente.
( ) Empréstimos bancários são geralmente considerados como atividades de financiamento.
( ) Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas são geralmente decorrentes das atividades operacionais.
( ) Recebimentos de caixa resultantes da venda de ativo imobilizado são decorrentes das atividades de investimento.
( ) Empréstimos bancários são geralmente considerados como atividades de financiamento.
( ) Recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas são geralmente decorrentes das atividades operacionais.
( ) Recebimentos de caixa resultantes da venda de ativo imobilizado são decorrentes das atividades de investimento.
Considere os seguintes fluxos de caixa de uma prefeitura municipal:
I - Recebimento de receita com alienação de bens. II - Pagamento de despesa com juros e encargos da dívida. III - Recebimento de receitas de operações de crédito.
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), para a elaboração da Demonstração dos Fluxos de Caixa (DFC), os fluxos de caixa apresentados classificam-se, respectivamente, como:
I - Recebimento de receita com alienação de bens. II - Pagamento de despesa com juros e encargos da dívida. III - Recebimento de receitas de operações de crédito.
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), para a elaboração da Demonstração dos Fluxos de Caixa (DFC), os fluxos de caixa apresentados classificam-se, respectivamente, como:
Concurso:
Câmara de Votorantim - SP
Disciplina:
Contabilidade Pública
Considere as seguintes informações, apresentadas por uma entidade pública, com relação às variações contábeis apuradas pela entidade para o período de doze meses, iniciado em 1o de janeiro e finalizado em 31 de dezembro de 2025:
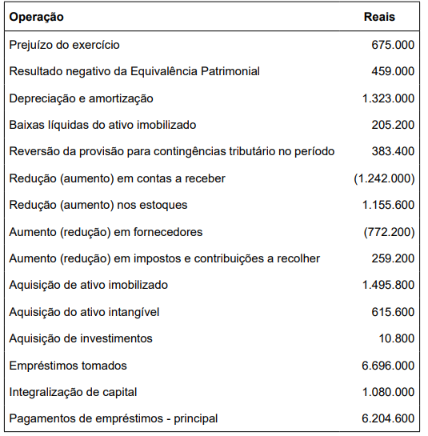
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
Concurso:
Câmara de Votorantim - SP
Disciplina:
Contabilidade Pública
Considerando que as demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, assinale a alternativa que apresenta corretamente a finalidade da Demonstração das Variações Patrimoniais (DVP), da Demonstração dos Fluxos de Caixa (DFC) e da Demonstração das Mutações no Patrimônio Líquido (DMPL).
Disciplina:
Contabilidade Pública
A Contabilidade Aplicada ao Setor Público registra atos e fatos da administração pública nos aspectos patrimoniais, orçamentários e financeiros para fornecer informações que suportam a tomada de decisão e a prestação de contas. Diante do exposto, analise as afirmativas abaixo.
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:
