Questões de Concurso
Filtrar
1.087 Questões de concurso encontradas
Página 10 de 218
Questões por página:
Questões por página:
Na Contabilidade Aplicada ao Setor Público, apura-se o resultado orçamentário confrontando
Um imposto arrecadado que, por erro de planejamento, não foi contemplado na previsão de receita do orçamento do ente público arrecadador deve ser classificado como
Concurso:
Câmara de Votorantim - SP
Disciplina:
Contabilidade Pública
Considere as seguintes informações, apresentadas por uma entidade pública, com relação às variações contábeis apuradas pela entidade para o período de doze meses, iniciado em 1o de janeiro e finalizado em 31 de dezembro de 2025:
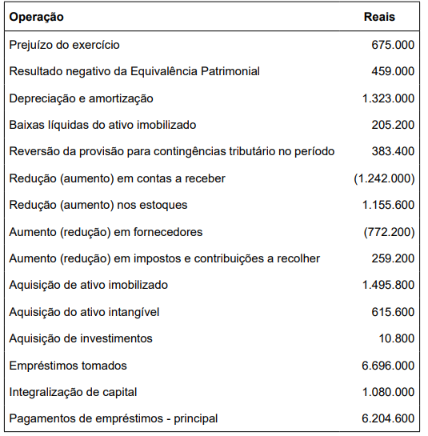
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
Adicionalmente, a entidade apresentou, no início e no final do período, as seguintes informações de caixa e equivalentes de caixa:
Caixa e equivalentes de caixa:
• no início do período: R$ 845.100,00
• no final do período: R$ 623.700,00
Com base nos dados expostos, assinale a alternativa que apresenta o valor, em reais, do caixa líquido obtido das atividades operacionais da entidade, considerando um fluxo de caixa pelo método indireto.
Concurso:
Câmara de Votorantim - SP
Disciplina:
Contabilidade Pública
Considerando que as demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, assinale a alternativa que apresenta corretamente a finalidade da Demonstração das Variações Patrimoniais (DVP), da Demonstração dos Fluxos de Caixa (DFC) e da Demonstração das Mutações no Patrimônio Líquido (DMPL).
Concurso:
Câmara de Votorantim - SP
Disciplina:
Contabilidade Pública
Ao analisar as movimentações financeiras de um ente público, o contador identificou receitas e despesas orçamentárias, recebimentos e pagamentos extraorçamentários, além dos saldos de caixa do início e do fim do exercício.
Tendo em vista a finalidade do Balanço Financeiro, pode-se afirmar que
Tendo em vista a finalidade do Balanço Financeiro, pode-se afirmar que
