Questões de Concurso
Filtrar
1.784 Questões de concurso encontradas
Página 121 de 357
Questões por página:
Questões por página:
Considere as informações disponibilizadas a seguir, as quais se referem a uma empresa pública, cujo capital social está dividido em
ações:
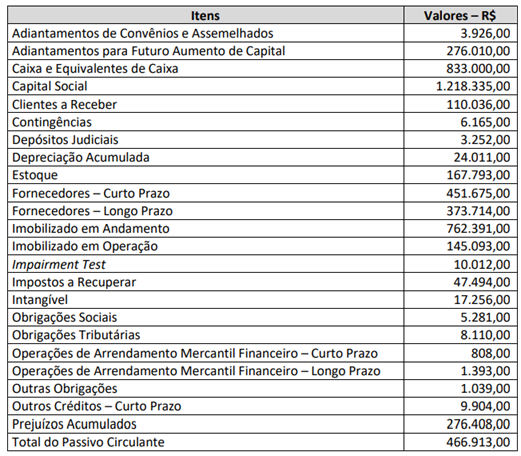
De acordo com as informações anteriores, pode-se afirmar que o somatório do Passivo e do Patrimônio Líquido será de:
De acordo com as informações anteriores, pode-se afirmar que o somatório do Passivo e do Patrimônio Líquido será de:
Considere as informações disponibilizadas a seguir, referentes
ao Fluxo de Caixa Operacional de uma empresa em que 100%
do capital social pertence à União:
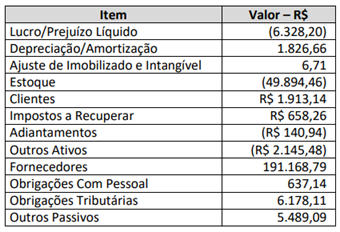
Podemos afirmar que o caixa líquido gerado pelas atividades operacionais de referida empresa foi:
Podemos afirmar que o caixa líquido gerado pelas atividades operacionais de referida empresa foi:
Concurso:
Prefeitura de Mocajuba - PA
Disciplina:
Contabilidade Pública
De acordo com a NBC T 16 – Normas Brasileiras de Contabilidade Aplicadas ao Setor Público – e
a NBC T 16.6 – Demonstrações Contábeis –, no que se refere à disposição das contas do ativo e do
passivo, pode-se afirmar que
Concurso:
Prefeitura de Mocajuba - PA
Disciplina:
Contabilidade Pública
“Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos
de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício
anterior, e os que se transferem para o exercício seguinte”.
Este conceito está previsto no capítulo VI, Art. 101 da Lei 4.320/64 e, faz referência ao (à)
Este conceito está previsto no capítulo VI, Art. 101 da Lei 4.320/64 e, faz referência ao (à)
Um ente público que vise melhorar a confiabilidade, a relevância e a comparabilidade de suas
demonstrações contábeis, deve se pautar pelo que prevê o MCASP e a NBC TSP 23 – Políticas
contábeis, mudança de estimativa e correção de erro. A esse respeito, quando é dito que “um ajuste
nos saldos contábeis de ativo ou passivo que decorrem de nova informação ou inovações, portanto
não se trata de retificação de erros”, pode-se afirmar que se está fazendo referência à(a)
