Questões de Concurso
Filtrar
150 Questões de concurso encontradas
Página 5 de 30
Questões por página:
Questões por página:
Concurso:
CAP
Disciplina:
Contabilidade de Custos
Uma empresa industrial, que apura seus custos por meio dos departamentos A, B e C, apropria o valor das despesas com consumo de energia elétrica levando-se em conta que: o departamento A opera com 10 máquinas; o departamento B opera com o dobro de máquinas, em relação ao departamento A; o departamento C opera com 5 máquinas; as máquinas são iguais entre si e registraram o mesmo consumo, no período. Sabendo-se que as despesas de energia elétrica, no período, foram de R$ 350.000,00, quanto a contabilidade industrial apropriou para cada departamento?
Concurso:
CIAAR
Disciplina:
Contabilidade de Custos
Uma agência de viagem é especializada em viagens entre Rio de Janeiro e São Paulo. A margem de contribuição corresponde a 80% sobre o faturamento. O presidente dessa empresa almeja um faturamento de R$300.000,00. Considerando que a empresa possui um custo fixo de R$100.000,00, o lucro meta da empresa será de
Concurso:
CAP
Disciplina:
Contabilidade de Custos
“Não se gerencia o que não se mede, não se mede o que
não se define, não se define o que não se entende, não há
sucesso no que não se gerencia”. Essa conhecida frase
de Deming apresenta a consagrada teoria de que somente
podemos gerenciar aquilo que é medido. Para tanto, faz-se
imprescindível a utilização de indicadores de
desempenho que, além de atender às suas condições de
formulação, devem possuir algumas propriedades. Dentre
as propriedades podemos citar a "Oportunidade", que,
segundo Maranhão e Macieira (2010), possui qual
finalidade?
Concurso:
Quadro Complementar
Disciplina:
Contabilidade de Custos
Uma empresa elaborou o seguinte plano operacional de produção para determinado período:
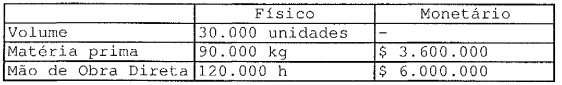
Passado o período, a Contabilidade de Custos reportou os seguintes dados reais (históricos):
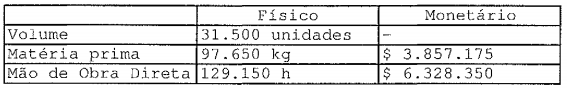
Com base nessas informações, assinale a opção que
corresponde ao custo-padrão por unidade e ao custo real por
unidade, respectivamente.
Martins (2010), aborda custos para planejamento e controle. Dentro desse espectro, qual das
alternativas preenche corretamente a lacuna no início da definição abaixo?
_________________, são custos sujeitos à influência ou diretamente sob a responsabilidade de uma pessoa ou gestor, cujo desempenho se quer controlar e analisar.
_________________, são custos sujeitos à influência ou diretamente sob a responsabilidade de uma pessoa ou gestor, cujo desempenho se quer controlar e analisar.
