Questões de Concurso
Filtrar
964 Questões de concurso encontradas
Página 22 de 193
Questões por página:
Questões por página:
Concurso:
SEFAZ - PA
Disciplina:
Direito Tributário
A Lei Complementar 214/2025 dispõe que o Imposto sobre Bens e Serviços (IBS) e a Contribuição Social
sobre Bens e Serviços (CBS)
Concurso:
SEFAZ - PA
Disciplina:
Direito Tributário
O ICMS é um tributo de competência estadual e, por essa razão, cada Estado pode conceder benefício
fiscal, fazendo uso de sua competência constitucional. Com a extinção do ICMS em razão da Reforma
Tributária, será criado um Fundo de Compensação de Benefícios Fiscais. Sobre esse Fundo é correto
afirmar o seguinte:
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
Jorge e Samira, domiciliados em Feira de Santana/BA, eram casados pelo regime da separação consensual de bens e tiveram
3 filhos: Reginaldo, Débora e Francisco, todos eles domiciliados em Goiânia/GO.
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
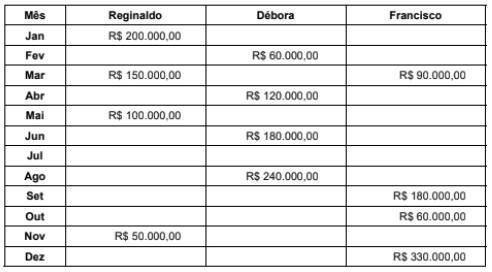
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
No ano de 2024, por razões diversas, todos eles solicitaram empréstimos em dinheiro a seu pai e foram atendidos, porque o casal era abastado. Jorge emprestou a seus filhos, as seguintes quantias:
De todos os empréstimos feitos, alguns deles foram documentados e registrados de acordo com as exigências legais, comprovando que se tratava realmente de empréstimos. Em relação a outros, faltava o registro do próprio contato, bem como todas as informações referentes a prazos para devolução dos valores emprestados e referentes às regras de remuneração do valor emprestado e de atualização monetária desses valores.
Os contratos carentes dessas informações foram os seguintes:
I. Contratos assinados com Reginaldo, nos montantes de R$ 150.000,00 e de R$ 50.000,00.
II. Contratos assinados com Débora, nos montantes de R$ 180.000.00 e R$ 240.000,00
III. Contratos assinados com Francisco, nos montantes de R$ 90.000,00 e R$ 60.000,00.
Ainda em 2024, Samira faleceu e, em julho desse ano, Jorge mudou-se para a casa de seu filho Reginaldo, com quem pretendia morar o resto de sua vida.
De acordo com os dados fornecidos acima e com a disciplina acerca do ITCD, estabelecida no Código Tributário do Estado de Goiás (Lei estadual nº 11.651, de 26 de dezembro de 1991), deveria ser paga ao Estado de Goiás, em 2024, a título de ITCD, por
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
Carlos, gerente de vendas da empresa Vende Muito Ltda., vendeu para Daniela 10 unidades do produto P1, pelo valor de mil reais
cada, totalizando dez mil reais, e deu um desconto, de quantidade, de 20%, cobrando apenas 8 mil reais pela venda, como constou
no documento fiscal emitido. Neste valor estão incluídos ICMS, no montante de 960 reais, e PIS/COFINS, no montante de
400 reais. O IBS incide pela alíquota de 15% e a CBS pela alíquota de 10%, também já incluídos no valor total cobrado de Daniela.
Considerando o disposto na LC nº 214/2025, os valores das Bases de Cálculo do IBS e da CBS serão, respectivamente, de
Considerando o disposto na LC nº 214/2025, os valores das Bases de Cálculo do IBS e da CBS serão, respectivamente, de
Concurso:
SEFAZ-GO
Disciplina:
Direito Tributário
A LC no 87/1996 dispõe sobre o ICMS e dá outras providências. Segundo a referida Lei, para fins de ICMS, o contribuinte é
