Questões de Concurso
Filtrar
382 Questões de concurso encontradas
Página 16 de 77
Questões por página:
Os Sócios “A”, “B” e “C” de determinada Sociedade Empresária decidiram excluir o Sócio “D” da sociedade.
Para esse fim, solicitaram que o contador da empresa apresentasse o Balanço Patrimonial Especial em 14 de outubro de 2021, visando demonstrar ao Sócio “D” a sua parte nos haveres.
O quadro de participação societária estava assim constituído:
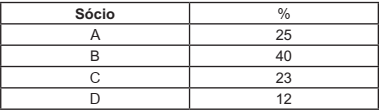
Após os ajustes, foi apresentado o Balanço Patrimonial Especial. O Patrimônio Líquido ficou assim representado:
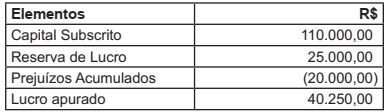
Com base nos dados acima, em uma Perícia Contábil de Apuração de Haveres, avalie e assinale
a opção CORRETA para o valor a ser pago ao Sócio “D”.
( ) Todas as contas classificadas como Realizável a Longo Prazo são apresentadas no Ativo Não Circulante.
( ) Em termos contábeis, o aspecto mais relevante das contas classificadas no Realizável a Longo Prazo é a necessidade do ajuste a valor presente.
( ) Investimentos em outras sociedades com característica de permanente devem ser classificados no Ativo Não Circulante.
( ) Os investimentos temporários em outras sociedades (para fins especulativos, por exemplo) devem ser classificados no Realizável a Longo Prazo.
( ) Os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas e diretores, que não constituam negócios usuais na exploração do objeto da companhia, devem ser classificados como Realizável a Longo Prazo.
A sequência está correta em
Uma empresa adquiriu um terreno, em janeiro de 2023, pelo valor de R$ 500.000,00. Em dezembro do mesmo ano, o valor de mercado do terreno foi avaliado em R$ 600.000,00. De acordo com os princípios da contabilidade, como a empresa deve registrar o valor do terreno em suas demonstrações contábeis ao final de 2023?
